Saturday, 24 Oct 2026 | 08:07 PM

Trending :

EXCLUSIVE

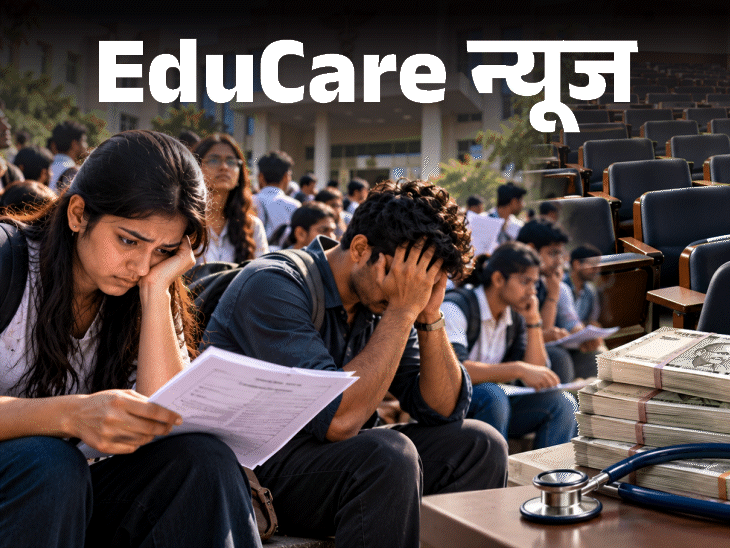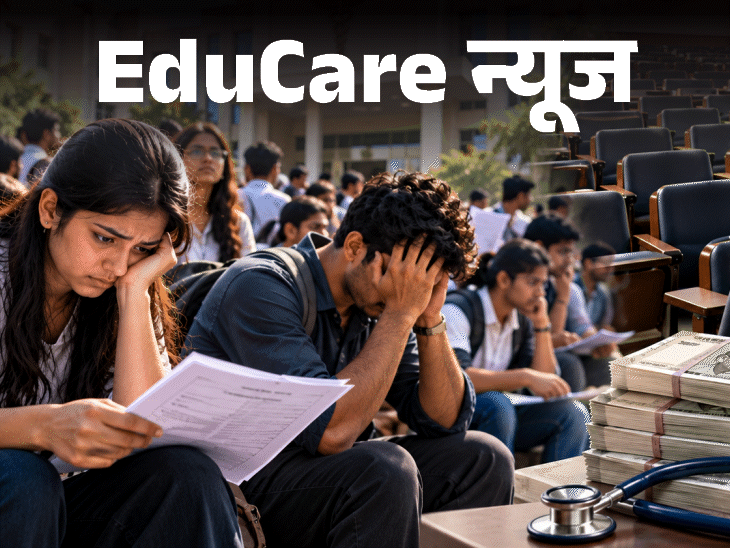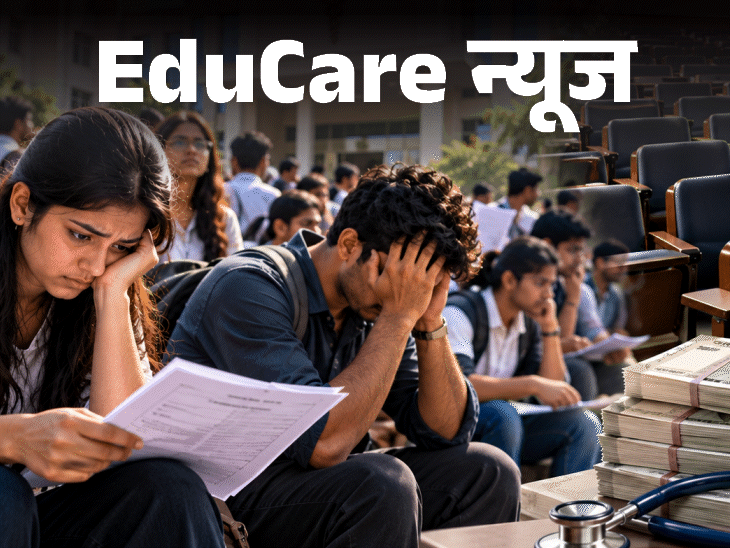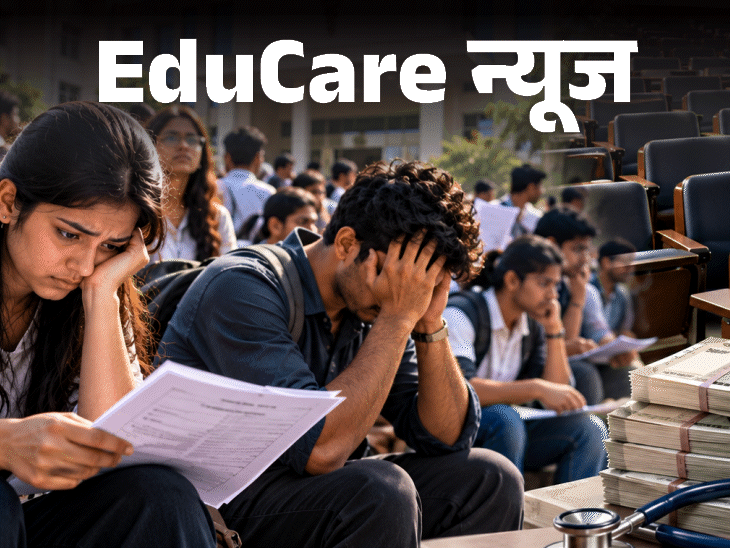
Home and auto loans will be difficult for 62% people from next year.

Home and auto loans will be difficult for 62% people from next year.

गुरुदत्त तिवारी. नई दिल्ली5 मिनट पहले

  • कॉपी लिंक

बैंक कमजोर सिबिल स्कोर (730 से कम) वाले लोगों को लोन देने से कतराएंगे। लोन देंगे भी, तो ब्याज दरें बढ़ा देंगे या ज्यादा कोलेट्रल (गारंटी) मांगेंगे।

आरबीआई का नया नियम ‘ईसीएल डायरेक्शन-2026’ 1 अप्रैल 2027 से लागू होने जा रहा है। इसके तहत अगर कोई ग्राहक लोन की दो किस्त (ईएमआई) चुकाने में चूकता है, तो बैंकों को 12 गुना तक ज्यादा रकम अलग रखनी होगी। अलग रखने के मायने ये हैं कि बैंक की बैलेंस शीट से इतने रुपए निकल जाएंगे यानी इससे बैंकों का मुनाफा करीब 42,000 करोड़ रु. कम हो सकता है।

ऐसे में बैंक कमजोर सिबिल स्कोर (730 से कम) वाले लोगों को लोन देने से कतराएंगे। लोन देंगे भी, तो ब्याज दरें बढ़ा देंगे या ज्यादा कोलेट्रल (गारंटी) मांगेंगे। चिंता की बात ये है कि देश के आधे से ज्यादा (करीब 62%) लोन आवेदकों का सिबिल स्कोर 730 से कम है। ऐसे में अगले साल से इन लोगों के लिए होम, ऑटो और एजुकेशन लोन लेना काफी मुश्किल हो जाएगा। बैंक अब केवल प्रीमियम ग्राहकों पर ज्यादा फोकस करेंगे।

फेडरल बैंक के चीफ रिस्क ऑफिसर दमोदरन सी कहते हैं- नए नियमों के बाद बैंक जिन ग्राहकों को कर्ज देने में ज्यादा जोखिम होगा, उन्हें ज्यादा ब्याज पर कर्ज देंगे। बेहतर ​क्रेडिट स्कोर वाले को ज्यादा रियायतें मिलेंगीं। जोखिम की पहले ही पहचान करने और वसूली पर ज्यादा फोकस होगा।

प्रीमियम ग्राहक पर फोकस

1. नए सिस्टम से बैंकों के काम का ढंग कैसे बदलेगा?

नए नियम में बैंकों को पहले से अंदाजा लगाना होगा, भविष्य में कितना लोन डूब सकता है और पहले ही बड़ी रकम अलग रखनी होगी। अभी लोन डूबने (90 दिन) के बाद ये करते हैं।

2. बैंक भविष्य में होने वाले डिफॉल्ट को कैसे आंकेंगे?

ग्राहक का पेमेंट रिकॉर्ड, सिबिल में बदलाव, आय में कमी, नौकरी जाने का खतरा और लोन टू वैल्यू रेश्यो (संपत्ति की कीमत के मुकाबले लोन की राशि) जैसी चीजों को परखेंगे।

3. कितने दिन किस्त चूकने पर कितनी राशि रखेंगे?

25 लाख के होम लोन पर 30 दिन ईएमआई की चूक पर अभी बैंकों को 10,000 रु. अलग रखने होते हैं, नए नियम में 25,000 किए गए। 31 से 60 दिन पर भी 10,000 रु. हैं, जो ₹1.25 लाख किए गए। 91 दिन से ज्यादा पर 3.75 लाख (15%) रु. रखने होते थे, अब सीधे 5 लाख रु. किए जाएंगे।

4. जिन 38% पर ज्यादा फोकस करेंगे, वे कितने हैं?

730+ सिबिल स्कोर वाले प्रीमियम ग्राहक करीब 7 करोड़ हैं।
WhatsApp
Facebook
Twitter
LinkedIn

Leave a Reply

Your email address will not be published. Required fields are marked *

लेटेस्ट टॉप अपडेट

सच्चाई की दहाड़

ब्रेकिंग खबरें सीधे अपने ईमेल पर पाने के लिए रजिस्टर करें।

You have been successfully Subscribed! Ops! Something went wrong, please try again.

ग्लोबल करेंसी अपडेट

Provided by IFC Markets
भोपाल के बड़ा तालाब से 50 मीटर में निर्माण अवैध:153 झुग्गियां-निर्माण लिस्टेट; खानूगांव में 15 सरकारी जमीनों पर कब्जे मिले

February 28, 2026/
12:05 am

भोपाल की लाइफ लाइन बड़ा तालाब के फुल टैंक लेवल (एफटीएल) से 50 मीटर के दायरे में जितने भी निर्माण...

'यूडीएफ केरल में वापसी करेगा': कांग्रेस ने सीएम विजयन की वापसी पर मणिशंकर अय्यर की टिप्पणी को खारिज कर दिया | राजनीति समाचार

February 16, 2026/
7:54 am

आखरी अपडेट:16 फरवरी, 2026, 07:54 IST कांग्रेस नेता जयराम रमेश ने सीएम पिनाराई विजयन की वापसी पर अय्यर की भविष्यवाणी...

रिपोर्ट- ईरान जंग में शामिल हो सकता है UAE:होर्मुज को जबरन खोलने में अमेरिका की मदद करेगा; UN में सिक्योरिटी फोर्स के लिए प्रस्ताव

April 1, 2026/
10:39 am

संयुक्त अरब अमीरात (UAE) US-ईरान जंग में सीधे तौर पर शामिल होने की तैयारी कर रहा है। वॉल स्ट्रीट जर्नल...

TCS Nashik Sexual Harassment Accused Nida Khan Missing

April 22, 2026/
2:16 am

नासिक8 घंटे पहले कॉपी लिंक मुंबई के नासिक स्थित टाटा कंसल्टेंसी सर्विसेज (TCS) में यौन उत्पीड़न मामले में कंपनी की...

जॉब - शिक्षा

राजनीति

Home and auto loans will be difficult for 62% people from next year.

Home and auto loans will be difficult for 62% people from next year.

गुरुदत्त तिवारी. नई दिल्ली5 मिनट पहले

  • कॉपी लिंक

बैंक कमजोर सिबिल स्कोर (730 से कम) वाले लोगों को लोन देने से कतराएंगे। लोन देंगे भी, तो ब्याज दरें बढ़ा देंगे या ज्यादा कोलेट्रल (गारंटी) मांगेंगे।

आरबीआई का नया नियम ‘ईसीएल डायरेक्शन-2026’ 1 अप्रैल 2027 से लागू होने जा रहा है। इसके तहत अगर कोई ग्राहक लोन की दो किस्त (ईएमआई) चुकाने में चूकता है, तो बैंकों को 12 गुना तक ज्यादा रकम अलग रखनी होगी। अलग रखने के मायने ये हैं कि बैंक की बैलेंस शीट से इतने रुपए निकल जाएंगे यानी इससे बैंकों का मुनाफा करीब 42,000 करोड़ रु. कम हो सकता है।

ऐसे में बैंक कमजोर सिबिल स्कोर (730 से कम) वाले लोगों को लोन देने से कतराएंगे। लोन देंगे भी, तो ब्याज दरें बढ़ा देंगे या ज्यादा कोलेट्रल (गारंटी) मांगेंगे। चिंता की बात ये है कि देश के आधे से ज्यादा (करीब 62%) लोन आवेदकों का सिबिल स्कोर 730 से कम है। ऐसे में अगले साल से इन लोगों के लिए होम, ऑटो और एजुकेशन लोन लेना काफी मुश्किल हो जाएगा। बैंक अब केवल प्रीमियम ग्राहकों पर ज्यादा फोकस करेंगे।

फेडरल बैंक के चीफ रिस्क ऑफिसर दमोदरन सी कहते हैं- नए नियमों के बाद बैंक जिन ग्राहकों को कर्ज देने में ज्यादा जोखिम होगा, उन्हें ज्यादा ब्याज पर कर्ज देंगे। बेहतर ​क्रेडिट स्कोर वाले को ज्यादा रियायतें मिलेंगीं। जोखिम की पहले ही पहचान करने और वसूली पर ज्यादा फोकस होगा।

प्रीमियम ग्राहक पर फोकस

1. नए सिस्टम से बैंकों के काम का ढंग कैसे बदलेगा?

नए नियम में बैंकों को पहले से अंदाजा लगाना होगा, भविष्य में कितना लोन डूब सकता है और पहले ही बड़ी रकम अलग रखनी होगी। अभी लोन डूबने (90 दिन) के बाद ये करते हैं।

2. बैंक भविष्य में होने वाले डिफॉल्ट को कैसे आंकेंगे?

ग्राहक का पेमेंट रिकॉर्ड, सिबिल में बदलाव, आय में कमी, नौकरी जाने का खतरा और लोन टू वैल्यू रेश्यो (संपत्ति की कीमत के मुकाबले लोन की राशि) जैसी चीजों को परखेंगे।

3. कितने दिन किस्त चूकने पर कितनी राशि रखेंगे?

25 लाख के होम लोन पर 30 दिन ईएमआई की चूक पर अभी बैंकों को 10,000 रु. अलग रखने होते हैं, नए नियम में 25,000 किए गए। 31 से 60 दिन पर भी 10,000 रु. हैं, जो ₹1.25 लाख किए गए। 91 दिन से ज्यादा पर 3.75 लाख (15%) रु. रखने होते थे, अब सीधे 5 लाख रु. किए जाएंगे।

4. जिन 38% पर ज्यादा फोकस करेंगे, वे कितने हैं?

730+ सिबिल स्कोर वाले प्रीमियम ग्राहक करीब 7 करोड़ हैं।
WhatsApp
Facebook
Twitter
LinkedIn

Leave a Reply

Your email address will not be published. Required fields are marked *

हेल्थ & फिटनेस

विज्ञापन

राजनीति

लेटेस्ट टॉप अपडेट

ग्लोबल करेंसी अपडेट

Provided by IFC Markets

Live Cricket

सच्चाई की दहाड़

ब्रेकिंग खबरें सीधे अपने ईमेल पर पाने के लिए रजिस्टर करें।
You have been successfully Subscribed! Ops! Something went wrong, please try again.