Monday, 02 Nov 2026 | 12:27 AM

Trending :

आपका पैसा- क्या होम लोन का प्रीपेमेंट करना सही है:ब्याज के पैसे बचेंगे, लेकिन कैश क्रंच का डर भी, एक्सपर्ट से जानें फायदे-नुकसान

आपका पैसा- क्या होम लोन का प्रीपेमेंट करना सही है:ब्याज के पैसे बचेंगे, लेकिन कैश क्रंच का डर भी, एक्सपर्ट से जानें फायदे-नुकसान

हर व्यक्ति का सपना होता है कि उसका एक अपना घर हो। इस सपने को साकार करने के लिए ज्यादातर लोग ‘होम लोन’ लेते हैं और सालों तक EMI चुकाते रहते हैं। इस तरह लंबे समय में आप लिए गए कर्ज का तकरीबन चार गुना पैसा बैंक को देते हैं। लेकिन फर्ज करिए कि आपके पास अतिरिक्त पैसे आ जाएं तो क्या समय से पहले लोन अदा करना चाहिए, जिसे ‘लोन प्रीपेमेंट’ कहते हैं। तो सवाल ये है कि पूरी लोन अवधि तक EMI चुकाते रहने सही है या लोन का प्रीपेमेंट करना सही है। आज ‘आपका पैसा’ कॉलम में ‘होम लोन प्रीपेमेंट’ की बात करेंगे। साथ ही जानेंगे कि-
सवाल- होम लोन प्रीपेमेंट क्या होता है? जवाब- होम लोन प्रीपेमेंट का मतलब है, ‘तय अवधि से पहले लोन का कुछ हिस्सा या पूरा भुगतान कर देना।’ इससे मूलधन कम हो जाता है और आगे आने वाली EMI में ब्याज घट जाता है। कुछ मामलों में बैंक प्रीपेमेंट चार्ज लेते हैं। इसलिए प्रीपेमेंट से पहले ब्याज की बचत और संभावित चार्ज का सही आकलन करना जरूरी है। आमतौर पर ब्याज की अपेक्षा लोन प्रीपेमेंट चार्ज बहुत कम होता है। सवाल- होम लोन प्रीपेमेंट करने के क्या नियम हैं? जवाब- भारतीय रिजर्व बैंक के नियमों के अनुसार, अपने रहने के लिए घर के खातिर लोन लिया है और यह फ्लोटिंग रेट (ब्याज घटता-बढ़ता रहता है) पर है तो प्रीपेमेंट चार्ज नहीं लगाया जा सकता है। लेकिन फिक्स रेट वाले लोन पर बैंक शुल्क ले सकते हैं। पूरी जानकारी के लिए ग्राफिक देखिए- बैंक या HFC (हाउसिंग फाइनेंस कंपनी) होम लोन पर कब प्रीपेमेंट फीस ले सकते हैं, विस्तार से समझिए- होम लोन कंपनी या फर्म के नाम पर है
अगर किसी कंपनी या फर्म ने घर या बिल्डिंग खरीदने के लिए होम लोन लिया है। कंपनी इस होम लोन का प्रीपेमेंट करना चाहती है तो उसे प्रीपेमेंट फीस भरनी पड़ेगी। होम लोन फिक्स रेट पर है
अगर आपके होम लोन की ब्याज दर फिक्स है और आप प्रीपेमेंट करना चाहते हैं तो RBI के नियम के अनुसार, आपको प्रीपेमेंट फीस देनी पड़ेगी। ऐसे मामलों में बैंक और HFC दोनों प्रीपेमेंट फीस ले सकते हैं। फिक्स इंटरेस्ट रेट में लोन की ब्याज दर पूरे समय एक जैसी रहती है। हालांकि, HFC आपसे तभी प्रीपेमेंट वसूल सकते हैं, जब आप किसी दूसरे बैंक या HFC से लोन लेकर होम लोन चुका रहे हों। जब होम लोन डुअल रेट वाला हो
डुअल रेट होम लोन में इंटरेस्ट रेट कुछ सालों के लिए फिक्स रहता है। इसके बाद फ्लोटिंग रेट में कन्वर्ट हो जाता है। अगर आपने ऐसा लोन लिया है, तो बैंक इसे जल्दी बंद करने पर फीस ले सकते हैं। इन कंडीशंस में बैंक नहीं ले सकते हैं प्रीपेमेंट फीस फ्लोटिंग रेट होम लोन के लिए नियम
अगर किसी व्यक्ति ने फ्लोटिंग रेट (ब्याज दर में उतार-चढ़ाव वाला) होम लोन लिया है, तो उसके समय से पहले भुगतान (प्रीपेमेंट) पर किसी भी तरह का चार्ज नहीं लगाया जाता है। चाहे आप लोन का आंशिक भुगतान करें या पूरा लोन चुकता करें, कोई अतिरिक्त शुल्क नहीं देना होगा। फिक्स रेट होम लोन का अपने पैसों से भुगतान
अगर किसी व्यक्ति ने हाउसिंग फाइनेंस कंपनी (HFC) से फिक्स रेट पर लोन लिया है और वह अपने स्वयं के पैसों से उसे चुका रहा है, तो HFC उस पर प्रीपेमेंट पेनल्टी नहीं लगा सकती है। डुअल रेट होम लोन
जब लोन की ब्याज दर फिक्स से फ्लोटिंग रेट में बदल जाती है, तब बैंक और HFC दोनों उस लोन के प्रीपेमेंट पर किसी भी तरह की पेनल्टी नहीं लगा सकते हैं। सवाल- प्रीपेमेंट के फायदे और नुकसान क्या हैं?
जवाब- प्रीपेमेंट का सबसे बड़ा फायदा ये है कि ब्याज में जा रहा पैसा बच जाता है। इससे लोन जल्दी खत्म होता है और मानसिक राहत भी मिलती है। इससे क्रेडिट स्कोर भी बेहतर होता है। हालांकि, इसके कुछ नुकसान भी हैं। अगर प्रीपेमेंट चार्ज ज्यादा है या आपके पास इमरजेंसी फंड नहीं है, तो प्रीपेमेंट टालना बेहतर है। इसके सभी फायदे-नुकसान ग्राफिक में देखिए- सवाल- होम लेन प्रीपेमेंट का सही समय क्या है?
जवाब- प्रीपेमेंट के लिए शुरुआती 5-7 साल सबसे बेहतर माने जाते हैं, क्योंकि इस दौरान EMI का बड़ा हिस्सा ब्याज में जाता है। इसके अलावा बोनस, निवेश की मेच्यौरिटी या अतिरिक्त आय मिलने पर प्रीपेमेंट करना समझदारी होती है। अगर ब्याज दरें बढ़ रही हैं और आपका लोन फ्लोटिंग रेट पर है, तो भी प्रीपेमेंट फायदेमंद हो सकता है। लेकिन पहले अपने इमरजेंसी फंड और अन्य जरूरतों का ध्यान रखना जरूरी है। सवाल- क्या प्रीपेमेंट से क्रेडिट स्कोर पर असर पड़ता है? जवाब- हां, प्रीपेमेंट से आपका क्रेडिट स्कोर बेहतर हो सकता है। समय से पहले लोन चुकाने से क्रेडिट हिस्ट्री मजबूत होती है और यह दर्शाता है कि आप जिम्मेदार उधारकर्ता हैं। इससे भविष्य में आपको लोन आसानी से मिल सकता है। सवाल- होम लोन प्रीपेमेंट से EMI कम होती है या लोन का टाइम पीरियड कम होता है? जवाब- प्रीपेमेंट के समय बैंक दो विकल्प देते हैं- आमतौर पर लोन की अवधि घटाना ज्यादा फायदेमंद होता है, क्योंकि इससे कुल ब्याज में बड़ी बचत होती है। EMI कम करने से मासिक बोझ घटता है, लेकिन ब्याज उतना कम नहीं होता है। इसलिए अगर आपकी आय स्थिर है, तो अवधि कम करना बेहतर विकल्प माना जाता है। सवाल- कितना प्रीपेमेंट करना सही है? जवाब- प्रीपेमेंट उतना ही करना चाहिए, जिससे आपकी फाइनेंशियल कंडीशन प्रभावित न हो। आमतौर पर लोग 10-30% तक अतिरिक्त भुगतान करते हैं। इससे ब्याज में अच्छी बचत होती है और लिक्विडिटी भी बनी रहती है। हमेशा इमरजेंसी फंड, बीमा और जरूरी खर्चों के लिए पर्याप्त पैसा अलग रखें। अपनी पूरी बचत लोन चुकाने में नहीं खर्च करनी चाहिए। सवाल- निवेश या प्रीपेमेंट दोनों में क्या बेहतर है? जवाब- यह पूरी तरह आपकी फाइनेंशियल कंडीशन और बाजार पर निर्भर करता है। अगर आपके निवेश से मिल रहा रिटर्न, होम लोन की ब्याज दर से ज्यादा है तो निवेश बेहतर ऑप्शन हो सकता है। अगर आप जोखिम से बचना चाहते हैं और ब्याज दर ज्यादा है, तो प्रीपेमेंट अच्छा विकल्प है। संतुलित तरीका अपनाना बेहतर होता है। सवाल- क्या हर बार प्रीपेमेंट करना जरूरी है? जवाब- नहीं, हर बार प्रीपेमेंट करना जरूरी नहीं है। अगर आपके पास अतिरिक्त पैसा है, तो पहले यह देखें कि आपकी अन्य फाइनेंशियल प्राथमिकताएं क्या हैं- जैसे इमरजेंसी फंड, बीमा, बच्चों की फीस…। इन जरूरतों को पूरा करने के बाद ही प्रीपेमेंट करें। केवल लोन खत्म करने की जल्दी में फाइनेंशियल संतुलन बिगाड़ना सही निर्णय नहीं होगा। ……………………………… ये खबर भी पढ़ें… आपका पैसा- अपनी वसीयत जरूर बनवाएं:जानें बनाने की पूरी लीगल प्रोसेस, कौन सी इंफॉर्मेशन जरूरी, बनवाने के 10 कानूनी फायदे लोग जीवन भर भागदौड़ करते हैं, ताकि अपने परिवार की जरूरतें पूरी कर सकें और संपत्ति बना सकें। लेकिन इस सबके बीच अक्सर यह तय करना भूल जाते हैं कि उनके बाद इस संपत्ति का क्या होगा? पूरी खबर पढ़ें…
WhatsApp
Facebook
Twitter
LinkedIn

Leave a Reply

Your email address will not be published. Required fields are marked *

लेटेस्ट टॉप अपडेट

सच्चाई की दहाड़

ब्रेकिंग खबरें सीधे अपने ईमेल पर पाने के लिए रजिस्टर करें।

You have been successfully Subscribed! Ops! Something went wrong, please try again.

ग्लोबल करेंसी अपडेट

Provided by IFC Markets
बंगाल चुनाव की मतगणना को लेकर सुप्रीम कोर्ट के फैसले पर बीजेपी का पहला बयान, कहा- टीएमसी जब भी कोर्ट गई, उसे...

May 2, 2026/
2:14 pm

पश्चिम बंगाल विधानसभा का चुनाव ख़त्म होने के बाद सपॉर्ट की बयानबाज़ी तेज़ी से हो रही है। बीजेपी ने यूक्रेनी...

सड़क के गड्‌ढ़ों में ई-रिक्शा से सफर, तय मानिए चोरी:ग्वालियर में दिल्ली-यूपी का गैंग सक्रिय, स्टेशन-बस स्टैंड से एक किलोमीटर का एरिया डेंजर जोन

April 28, 2026/
5:45 am

यदि आप ग्वालियर में स्टेशन या रोडवेज व प्राइवेट बस स्टैंड के आसपास से ई-रिक्शा (टमटम) में सवार हो रहे...

आज RCB-SRH का मुकाबला:हैदराबाद के पास टॉप-2 में पहुंचने का आखिरी मौका, बड़े अंतर से चाहिए जीत; इस सीजन ईशान ने बनाए 5 अर्धशतक

May 22, 2026/
12:57 pm

IPL में आज सनराइजर्स हैदराबाद (SRH) और रॉयल चैलेंजर्स बेंगलुरु (RCB) के बीच बेहद अहम मुकाबला होने जा रहा है।...

Indresh Malik Heeramandi Star | Pyramid Scheme Fraud

July 4, 2026/
5:10 pm

2 घंटे पहलेलेखक: वीरेंद्र मिश्र कॉपी लिंक ऐश्वर्या राय की फिल्म ‘फन्ने खां’ में इंद्रेश मलिक ने अनिल कपूर के...

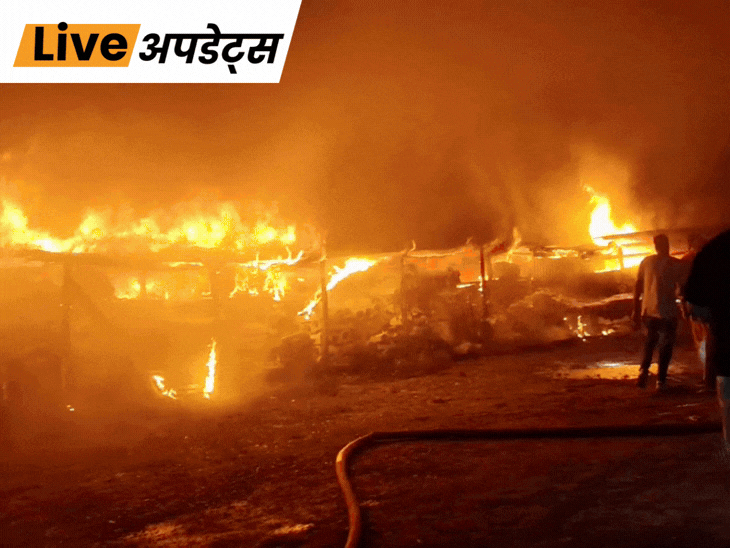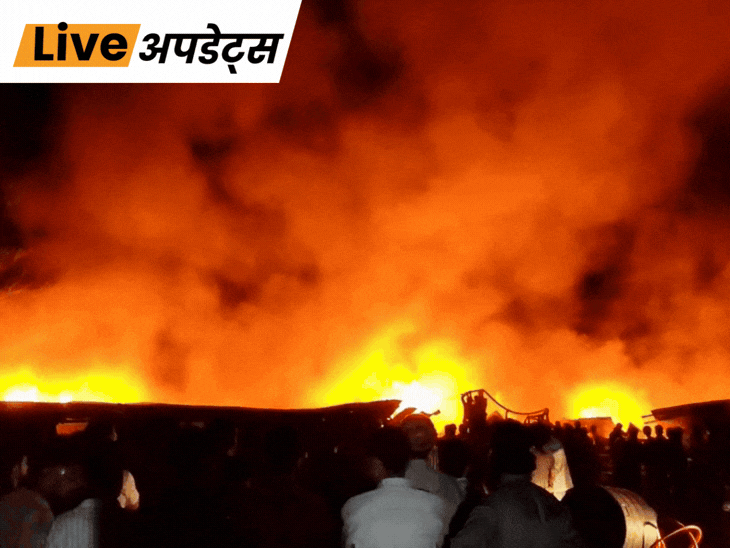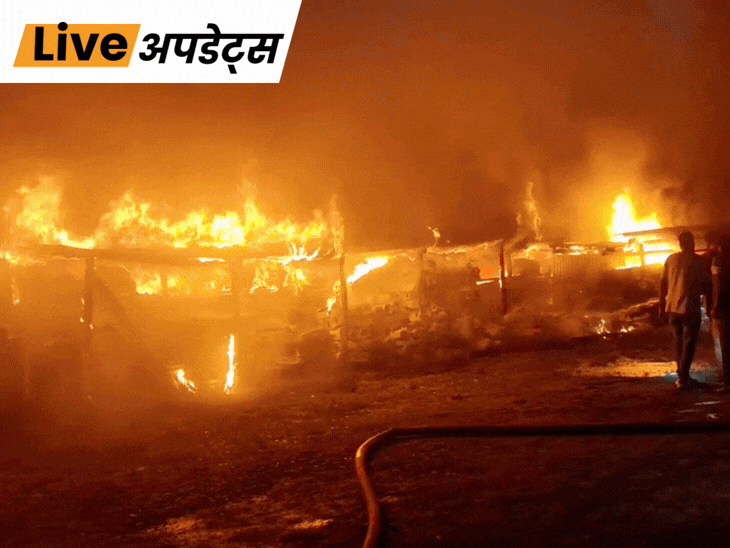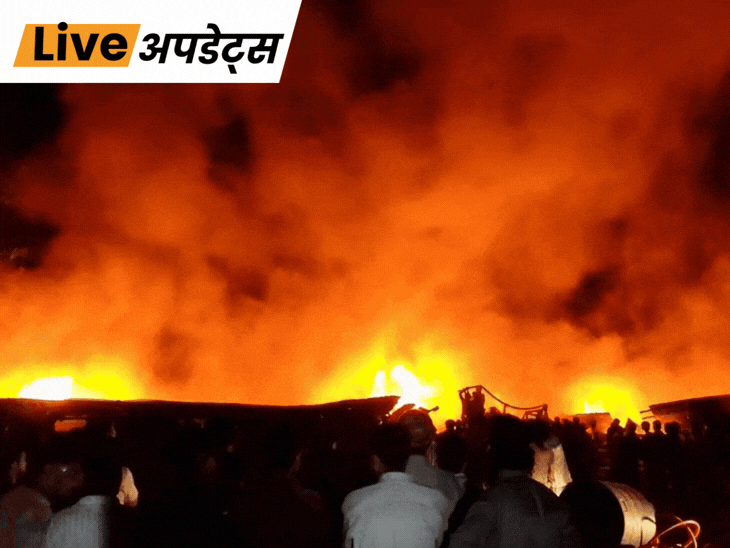
भास्कर अपडेट्स:कश्मीर के बारामूला में गोदाम में आग लगी; फायर ब्रिगेड, पुलिस और सेना बुझाने में जुटे

May 19, 2026/
1:09 am

जम्मू-कश्मीर के बारामूला जिले के कनली बाग इलाके में स्थित BK ट्रेडर्स के गोदाम में सोमवार रात को आग लग...

Amitabh Bachchan Injured on KBC Set

October 1, 2026/
5:00 am

23 मिनट पहले कॉपी लिंक अमिताभ बच्चन ‘कौन बनेगा करोड़पति 18’ के सेट पर फिसल गए। इससे उनके बाएं घुटने...

कर्नाटक उर्वरक की कमी: किसान घंटों कतार में, चप्पलें लाइन में अपनी जगह रोके रहीं | न्यूज18

June 11, 2026/
4:32 pm

सीएनएन नाम, लोगो और सभी संबंधित तत्व ® और © 2026 केबल न्यूज नेटवर्क एलपी, एलएलएलपी। एक टाइम वार्नर कंपनी।...

जॉब - शिक्षा

राजनीति

आपका पैसा- क्या होम लोन का प्रीपेमेंट करना सही है:ब्याज के पैसे बचेंगे, लेकिन कैश क्रंच का डर भी, एक्सपर्ट से जानें फायदे-नुकसान

आपका पैसा- क्या होम लोन का प्रीपेमेंट करना सही है:ब्याज के पैसे बचेंगे, लेकिन कैश क्रंच का डर भी, एक्सपर्ट से जानें फायदे-नुकसान

हर व्यक्ति का सपना होता है कि उसका एक अपना घर हो। इस सपने को साकार करने के लिए ज्यादातर लोग ‘होम लोन’ लेते हैं और सालों तक EMI चुकाते रहते हैं। इस तरह लंबे समय में आप लिए गए कर्ज का तकरीबन चार गुना पैसा बैंक को देते हैं। लेकिन फर्ज करिए कि आपके पास अतिरिक्त पैसे आ जाएं तो क्या समय से पहले लोन अदा करना चाहिए, जिसे ‘लोन प्रीपेमेंट’ कहते हैं। तो सवाल ये है कि पूरी लोन अवधि तक EMI चुकाते रहने सही है या लोन का प्रीपेमेंट करना सही है। आज ‘आपका पैसा’ कॉलम में ‘होम लोन प्रीपेमेंट’ की बात करेंगे। साथ ही जानेंगे कि-
सवाल- होम लोन प्रीपेमेंट क्या होता है? जवाब- होम लोन प्रीपेमेंट का मतलब है, ‘तय अवधि से पहले लोन का कुछ हिस्सा या पूरा भुगतान कर देना।’ इससे मूलधन कम हो जाता है और आगे आने वाली EMI में ब्याज घट जाता है। कुछ मामलों में बैंक प्रीपेमेंट चार्ज लेते हैं। इसलिए प्रीपेमेंट से पहले ब्याज की बचत और संभावित चार्ज का सही आकलन करना जरूरी है। आमतौर पर ब्याज की अपेक्षा लोन प्रीपेमेंट चार्ज बहुत कम होता है। सवाल- होम लोन प्रीपेमेंट करने के क्या नियम हैं? जवाब- भारतीय रिजर्व बैंक के नियमों के अनुसार, अपने रहने के लिए घर के खातिर लोन लिया है और यह फ्लोटिंग रेट (ब्याज घटता-बढ़ता रहता है) पर है तो प्रीपेमेंट चार्ज नहीं लगाया जा सकता है। लेकिन फिक्स रेट वाले लोन पर बैंक शुल्क ले सकते हैं। पूरी जानकारी के लिए ग्राफिक देखिए- बैंक या HFC (हाउसिंग फाइनेंस कंपनी) होम लोन पर कब प्रीपेमेंट फीस ले सकते हैं, विस्तार से समझिए- होम लोन कंपनी या फर्म के नाम पर है
अगर किसी कंपनी या फर्म ने घर या बिल्डिंग खरीदने के लिए होम लोन लिया है। कंपनी इस होम लोन का प्रीपेमेंट करना चाहती है तो उसे प्रीपेमेंट फीस भरनी पड़ेगी। होम लोन फिक्स रेट पर है
अगर आपके होम लोन की ब्याज दर फिक्स है और आप प्रीपेमेंट करना चाहते हैं तो RBI के नियम के अनुसार, आपको प्रीपेमेंट फीस देनी पड़ेगी। ऐसे मामलों में बैंक और HFC दोनों प्रीपेमेंट फीस ले सकते हैं। फिक्स इंटरेस्ट रेट में लोन की ब्याज दर पूरे समय एक जैसी रहती है। हालांकि, HFC आपसे तभी प्रीपेमेंट वसूल सकते हैं, जब आप किसी दूसरे बैंक या HFC से लोन लेकर होम लोन चुका रहे हों। जब होम लोन डुअल रेट वाला हो
डुअल रेट होम लोन में इंटरेस्ट रेट कुछ सालों के लिए फिक्स रहता है। इसके बाद फ्लोटिंग रेट में कन्वर्ट हो जाता है। अगर आपने ऐसा लोन लिया है, तो बैंक इसे जल्दी बंद करने पर फीस ले सकते हैं। इन कंडीशंस में बैंक नहीं ले सकते हैं प्रीपेमेंट फीस फ्लोटिंग रेट होम लोन के लिए नियम
अगर किसी व्यक्ति ने फ्लोटिंग रेट (ब्याज दर में उतार-चढ़ाव वाला) होम लोन लिया है, तो उसके समय से पहले भुगतान (प्रीपेमेंट) पर किसी भी तरह का चार्ज नहीं लगाया जाता है। चाहे आप लोन का आंशिक भुगतान करें या पूरा लोन चुकता करें, कोई अतिरिक्त शुल्क नहीं देना होगा। फिक्स रेट होम लोन का अपने पैसों से भुगतान
अगर किसी व्यक्ति ने हाउसिंग फाइनेंस कंपनी (HFC) से फिक्स रेट पर लोन लिया है और वह अपने स्वयं के पैसों से उसे चुका रहा है, तो HFC उस पर प्रीपेमेंट पेनल्टी नहीं लगा सकती है। डुअल रेट होम लोन
जब लोन की ब्याज दर फिक्स से फ्लोटिंग रेट में बदल जाती है, तब बैंक और HFC दोनों उस लोन के प्रीपेमेंट पर किसी भी तरह की पेनल्टी नहीं लगा सकते हैं। सवाल- प्रीपेमेंट के फायदे और नुकसान क्या हैं?
जवाब- प्रीपेमेंट का सबसे बड़ा फायदा ये है कि ब्याज में जा रहा पैसा बच जाता है। इससे लोन जल्दी खत्म होता है और मानसिक राहत भी मिलती है। इससे क्रेडिट स्कोर भी बेहतर होता है। हालांकि, इसके कुछ नुकसान भी हैं। अगर प्रीपेमेंट चार्ज ज्यादा है या आपके पास इमरजेंसी फंड नहीं है, तो प्रीपेमेंट टालना बेहतर है। इसके सभी फायदे-नुकसान ग्राफिक में देखिए- सवाल- होम लेन प्रीपेमेंट का सही समय क्या है?
जवाब- प्रीपेमेंट के लिए शुरुआती 5-7 साल सबसे बेहतर माने जाते हैं, क्योंकि इस दौरान EMI का बड़ा हिस्सा ब्याज में जाता है। इसके अलावा बोनस, निवेश की मेच्यौरिटी या अतिरिक्त आय मिलने पर प्रीपेमेंट करना समझदारी होती है। अगर ब्याज दरें बढ़ रही हैं और आपका लोन फ्लोटिंग रेट पर है, तो भी प्रीपेमेंट फायदेमंद हो सकता है। लेकिन पहले अपने इमरजेंसी फंड और अन्य जरूरतों का ध्यान रखना जरूरी है। सवाल- क्या प्रीपेमेंट से क्रेडिट स्कोर पर असर पड़ता है? जवाब- हां, प्रीपेमेंट से आपका क्रेडिट स्कोर बेहतर हो सकता है। समय से पहले लोन चुकाने से क्रेडिट हिस्ट्री मजबूत होती है और यह दर्शाता है कि आप जिम्मेदार उधारकर्ता हैं। इससे भविष्य में आपको लोन आसानी से मिल सकता है। सवाल- होम लोन प्रीपेमेंट से EMI कम होती है या लोन का टाइम पीरियड कम होता है? जवाब- प्रीपेमेंट के समय बैंक दो विकल्प देते हैं- आमतौर पर लोन की अवधि घटाना ज्यादा फायदेमंद होता है, क्योंकि इससे कुल ब्याज में बड़ी बचत होती है। EMI कम करने से मासिक बोझ घटता है, लेकिन ब्याज उतना कम नहीं होता है। इसलिए अगर आपकी आय स्थिर है, तो अवधि कम करना बेहतर विकल्प माना जाता है। सवाल- कितना प्रीपेमेंट करना सही है? जवाब- प्रीपेमेंट उतना ही करना चाहिए, जिससे आपकी फाइनेंशियल कंडीशन प्रभावित न हो। आमतौर पर लोग 10-30% तक अतिरिक्त भुगतान करते हैं। इससे ब्याज में अच्छी बचत होती है और लिक्विडिटी भी बनी रहती है। हमेशा इमरजेंसी फंड, बीमा और जरूरी खर्चों के लिए पर्याप्त पैसा अलग रखें। अपनी पूरी बचत लोन चुकाने में नहीं खर्च करनी चाहिए। सवाल- निवेश या प्रीपेमेंट दोनों में क्या बेहतर है? जवाब- यह पूरी तरह आपकी फाइनेंशियल कंडीशन और बाजार पर निर्भर करता है। अगर आपके निवेश से मिल रहा रिटर्न, होम लोन की ब्याज दर से ज्यादा है तो निवेश बेहतर ऑप्शन हो सकता है। अगर आप जोखिम से बचना चाहते हैं और ब्याज दर ज्यादा है, तो प्रीपेमेंट अच्छा विकल्प है। संतुलित तरीका अपनाना बेहतर होता है। सवाल- क्या हर बार प्रीपेमेंट करना जरूरी है? जवाब- नहीं, हर बार प्रीपेमेंट करना जरूरी नहीं है। अगर आपके पास अतिरिक्त पैसा है, तो पहले यह देखें कि आपकी अन्य फाइनेंशियल प्राथमिकताएं क्या हैं- जैसे इमरजेंसी फंड, बीमा, बच्चों की फीस…। इन जरूरतों को पूरा करने के बाद ही प्रीपेमेंट करें। केवल लोन खत्म करने की जल्दी में फाइनेंशियल संतुलन बिगाड़ना सही निर्णय नहीं होगा। ……………………………… ये खबर भी पढ़ें… आपका पैसा- अपनी वसीयत जरूर बनवाएं:जानें बनाने की पूरी लीगल प्रोसेस, कौन सी इंफॉर्मेशन जरूरी, बनवाने के 10 कानूनी फायदे लोग जीवन भर भागदौड़ करते हैं, ताकि अपने परिवार की जरूरतें पूरी कर सकें और संपत्ति बना सकें। लेकिन इस सबके बीच अक्सर यह तय करना भूल जाते हैं कि उनके बाद इस संपत्ति का क्या होगा? पूरी खबर पढ़ें…

WhatsApp
Facebook
Twitter
LinkedIn

Leave a Reply

Your email address will not be published. Required fields are marked *

हेल्थ & फिटनेस

विज्ञापन

राजनीति

लेटेस्ट टॉप अपडेट

ग्लोबल करेंसी अपडेट

Provided by IFC Markets

Live Cricket

सच्चाई की दहाड़

ब्रेकिंग खबरें सीधे अपने ईमेल पर पाने के लिए रजिस्टर करें।

You have been successfully Subscribed! Ops! Something went wrong, please try again.