Monday, 26 Oct 2026 | 04:05 PM

Trending :

What is Spread Rate? Credit Score Calculation

What is Spread Rate? Credit Score Calculation
  • Hindi News
  • Lifestyle
  • What Is Spread Rate? Credit Score Calculation | Base Rate Vs Repo Rate Vs Spread Rate

26 मिनट पहलेलेखक: गौरव तिवारी

  • कॉपी लिंक

फर्ज करिए, आपको अचानक किसी इमरजेंसी में लाखों रूपए की जरूरत है और इतने पैसे किसी दोस्त या रिश्तेदार से नहीं ले सकते हैं तो क्या करेंगे? जाहिर है कि बैंक से लोन लेंगे। बैंक से लोन लेते समय आमतौर पर लोगों का पहला सवाल होता है कि इस पर ब्याज दर (इंटरेस्ट रेट) कितनी होगी?

क्या आपको पता है कि-

जब कोई बैंक के पास लोन लेने जाता है तो उसकी ब्याज दर हरेक कस्टमर के लिए एक जैसी नहीं होती है।

लेकिन सवाल ये है कि ये तय कैसे होता है कि किस कस्टमर को किस इंटरेस्ट रेट पर लोन मिलेगा?

बैंक ये कैसे तय करता है कि आपके लोन पर ब्याज दर कितनी रहेगी?

ये तय करने के लिए बैंक ‘स्प्रेड रेट’ का सहारा लेते हैं।

बैंक अलग-अलग कस्टमर से अलग-अलग स्प्रेड रेट चार्ज कर सकते हैं।

हर बैंक का स्प्रेड रेट तय करने का क्राइटेरिया भी अलग हो सकता है। यही वजह है कि बैंक हर कस्टमर को अलग ब्याज दर पर लोन देते हैं।

इसलिए अगर आप होम लोन, पर्सनल लोन या कार लोन लेने की सोच रहे हैं, तो स्प्रेड रेट के बारे में जानना बेहद जरूरी है। इससे आपको यह पता चलेगा कि किस बैंक से लोन लेना फायदेमंद रहेगा और कहां कम ब्याज चुकाना पड़ेगा।

आज आपका पैसा कॉलम में जानेंगे कि-

  • स्प्रेड रेट क्या होता है?
  • बैंक इसे कैसे तय करते हैं?
  • किन तरीकों से ग्राहक कम ब्याज पर लोन ले सकते हैं?
सवाल- स्प्रेड रेट क्या होता है और यह लोन की ब्याज दर से कैसे जुड़ा है?

जवाब- स्प्रेड रेट वह अतिरिक्त ब्याज (मार्जिन) है, जो बैंक अपनी तय लोन दर (बेस रेट) के ऊपर जोड़ता है। इसी से फाइनल ब्याज दर और EMI तय होती है। अगर किसी बैंक का बेस रेट 7% है और वह आपसे 2% स्प्रेड लेता है तो आपको कुल 9% ब्याज देना होगा।

इसे एक उदाहरण से समझिए-

  • मान लीजिए एक बैंक का बेस रेट 7% है और दो दोस्तों ने 20 लाख रुपए का होम लोन 10 साल के लिए लिया।
  • पहले दोस्त का क्रेडिट स्कोर अच्छा था। उसे 1.5% स्प्रेड मिला और कुल ब्याज दर 8.5% बनी। उसकी EMI करीब 24,800 रुपए आई।
  • दूसरे दोस्त को 2.5% स्प्रेड मिला और कुल ब्याज दर 9.5% बनी। उसकी EMI करीब 25,900 रुपए आई।
  • यानी दूसरे को हर महीने करीब 1,100 रुपए ज्यादा EMI देनी पड़ी। 10 साल में वह करीब 1.3 लाख रुपए ज्यादा ब्याज चुकाएगा।

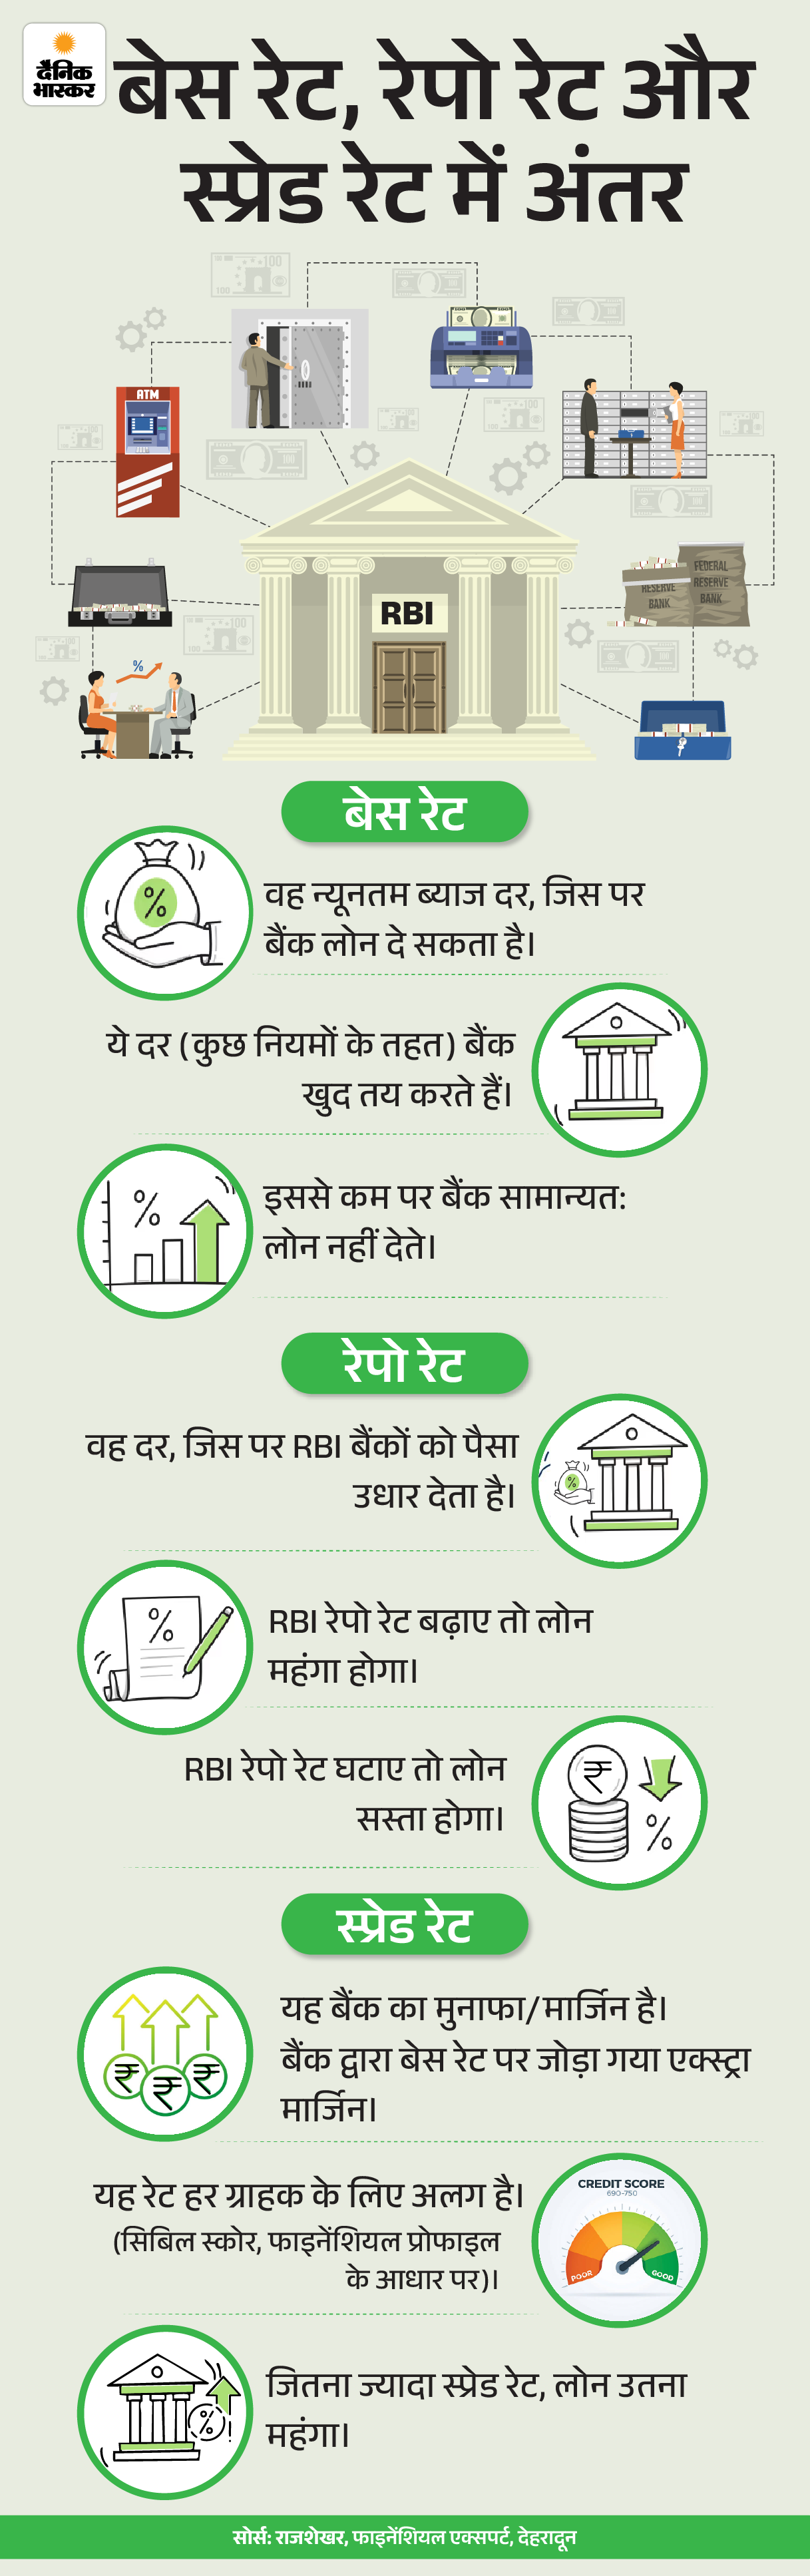
सवाल- बेस रेट, रेपो रेट और स्प्रेड रेट में क्या अंतर है?

जवाब- तीनों ब्याज दरें अलग-अलग हैं, पर तीनों से मिलकर ही हमारी फाइनल लोन दर तय होती है। आइए इसे ग्राफिक के जरिए समझते हैं।
सवाल- बैंक लोन पर स्प्रेड रेट कैसे तय करते हैं?

जवाब- बैंक कई फैक्टर्स के आधार पर स्प्रेड रेट तय करते हैं।

सबसे महत्वपूर्ण क्रेडिट स्कोर और रिपेमेंट ट्रैक रिकॉर्ड होता है।

अगर व्यक्ति की आय स्थिर है और पहले लिए गए सभी लोन समय पर चुकाए गए हैं तो बैंक कम स्प्रेड रेट ऑफर कर सकता है।

इसके अलावा लोन का प्रकार भी मायने रखता है। सिक्योर्ड लोन (जैसे होम लोन) पर स्प्रेड कम होता है, जबकि बिना गारंटी वाले पर्सनल लोन पर बैंक ज्यादा रिस्क कवर करने के लिए स्प्रेड रेट बढ़ा देते हैं।

सवाल- क्या अलग-अलग बैंकों के स्प्रेड रेट में फर्क होता है? अगर हां, तो क्यों?

जवाब- हां, हर बैंक की लागत, बिजनेस स्ट्रेटेजी और रिस्क कैलकुलेटिंग मॉडल अलग होता है। इसलिए स्प्रेड रेट में भी फर्क होता है।

  • पब्लिक सेक्टर बैंक स्प्रेड रेट कम रखते हैं, क्योंकि उनकी फंडिंग लागत कम होती है और कस्टमर बेस बड़ा होता है।
  • वहीं प्राइवेट बैंक डिजिटल प्रोसेसिंग, तेज अप्रूवल और बेहतर सर्विस के बदले थोड़ा ज्यादा स्प्रेड चार्ज कर सकते हैं।
  • NBFC (नॉन-बैंकिंग फाइनेंशियल कंपनी) और फिनटेक कंपनियां जोखिम ज्यादा होने पर स्प्रेड बढ़ा देती हैं। खासकर तब, जब ग्राहक का क्रेडिट स्कोर कम हो या आय स्थिर न हो।

सवाल- कम स्प्रेड रेट का मतलब क्या हमेशा सस्ता लोन होता है?

जवाब- ऐसा जरूरी नहीं है। इसलिए असली तुलना हमेशा फाइनल या इफेक्टिव इंटरेस्ट रेट के आधार पर करनी चाहिए।

  • अगर किसी बैंक का बेस रेट ही ज्यादा है तो स्प्रेड कम होने पर भी कुल ब्याज दर ज्यादा हो सकती है।
  • दूसरी तरफ, कम बेस रेट और थोड़ा ज्यादा स्प्रेड होने पर भी कुल इंटरेस्ट रेट कम हो सकता है।

इसके अलावा प्रोसेसिंग फीस, लीगल चार्ज, प्री-पेमेंट पेनल्टी और फ्लोटिंग रेट की शर्तें भी टोटल स्प्रेड रेट को प्रभावित करती हैं। फ्लोटिंग इंटरेस्ट रेट वो होता है, जिसमें ब्याज दर निश्चित नहीं होती। वो रेपो रेट के अनुसार बदलती रहती है।

सवाल- ग्राहक स्प्रेड रेट को कैसे समझे और तुलना करे?

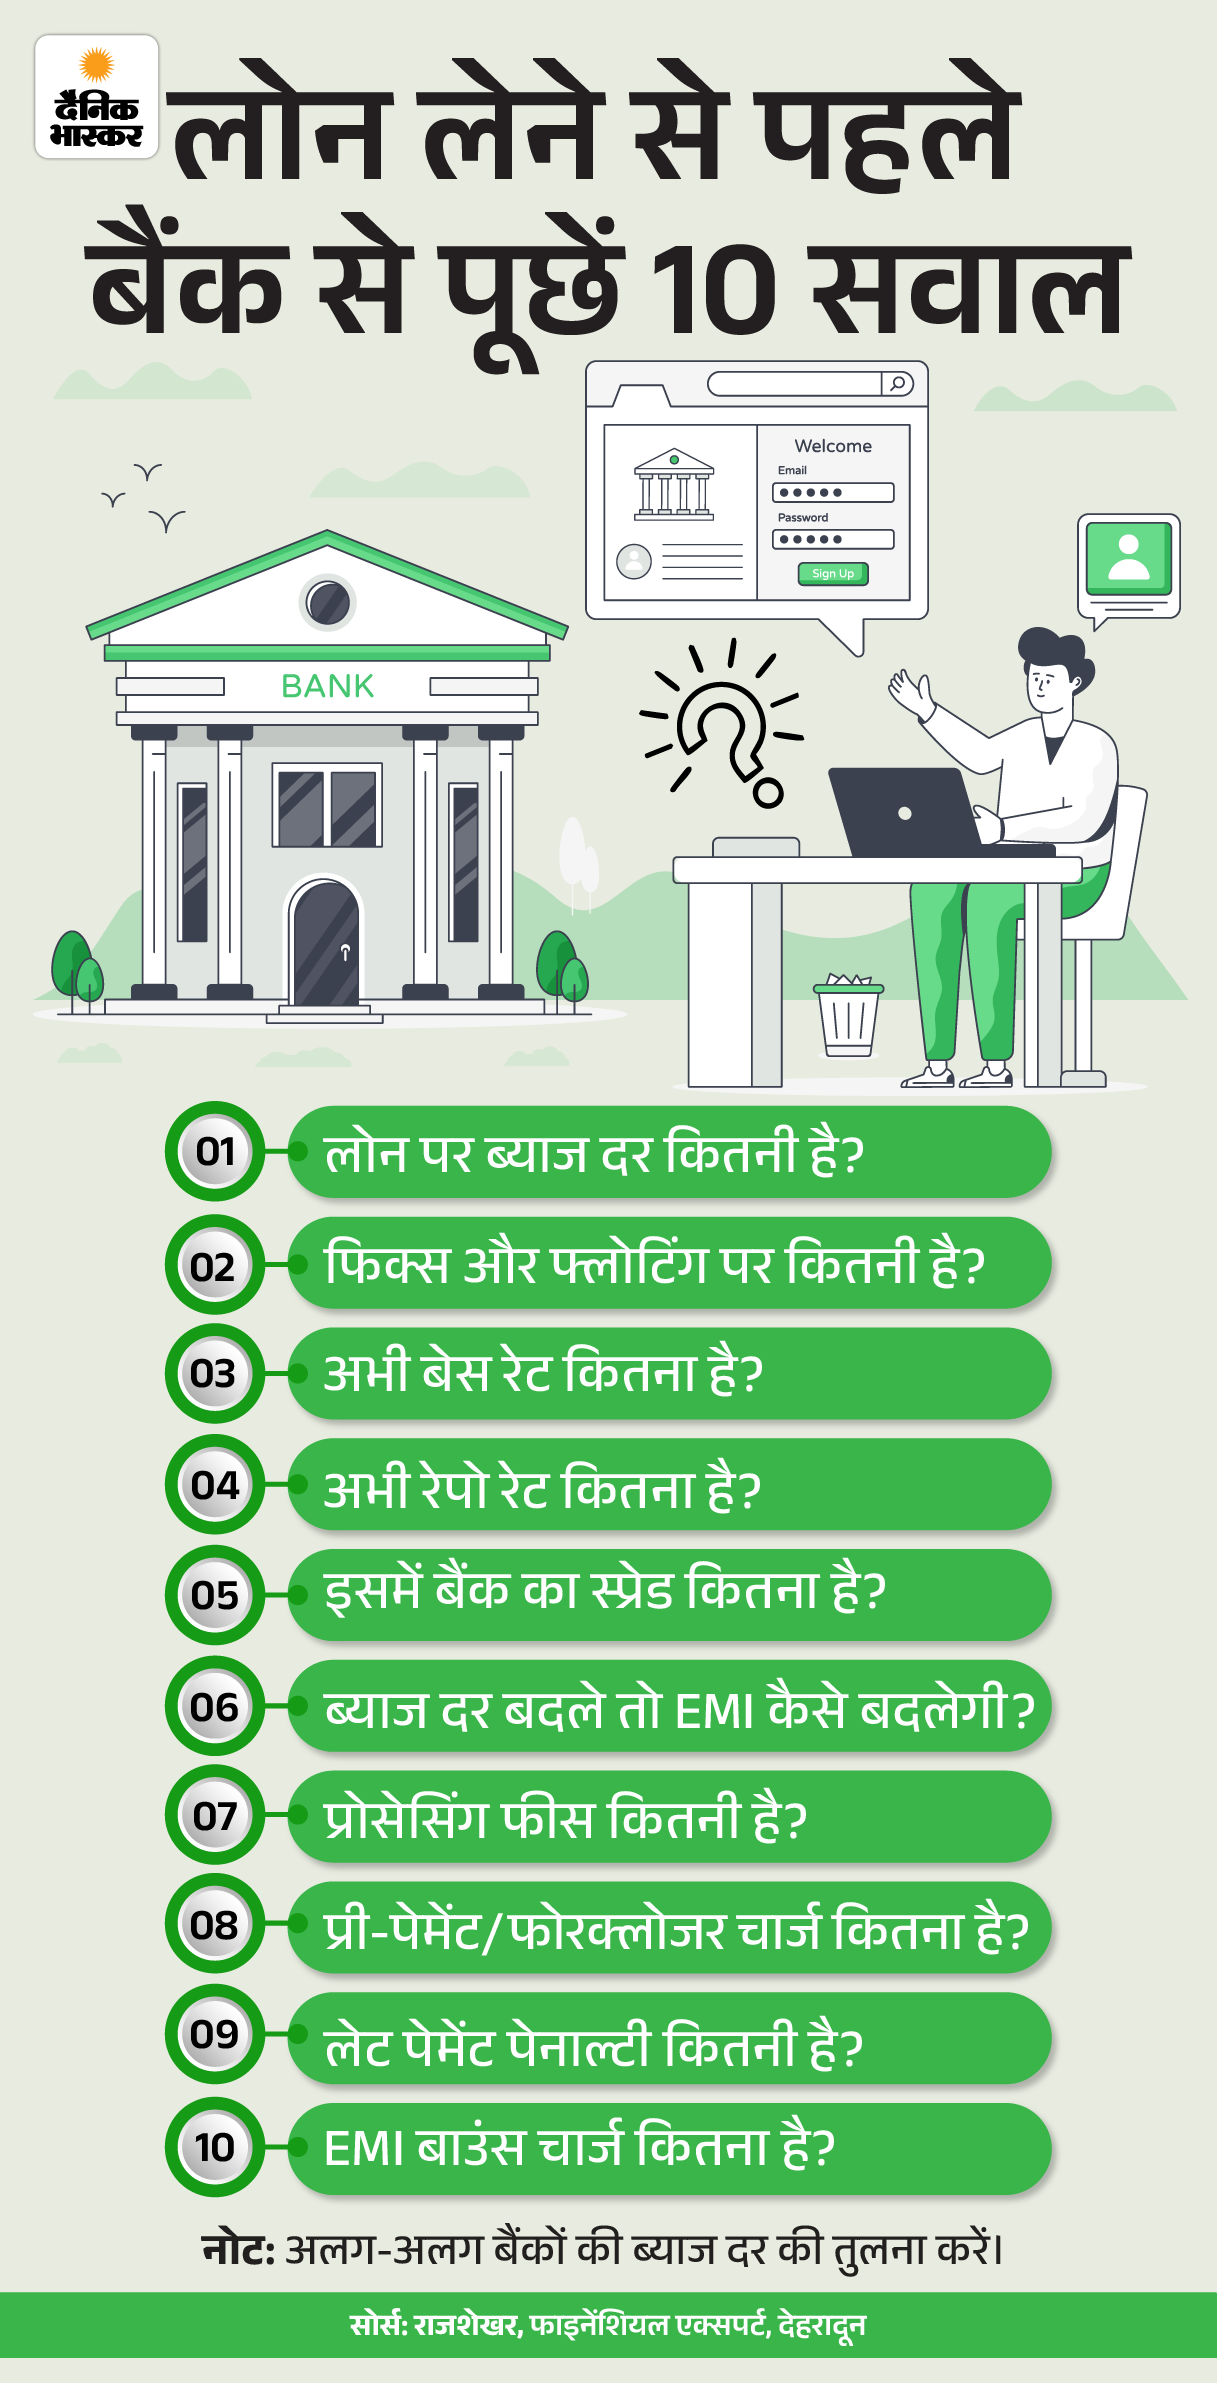
जवाब- अगर कोई व्यक्ति लोन ले रहा है तो सिर्फ स्प्रेड रेट ही नहीं देखना चाहिए, बल्कि बैंक से कुछ सवाल जरूर पूछने चाहिए। सभी सवाल ग्राफिक में देखिए-
सवाल- क्या बैंक स्प्रेड रेट को समय-समय पर बदल सकते हैं?

जवाब- हां, बैंक समय-समय पर अपने इंटरनल रिव्यू के आधार पर स्प्रेड रेट एडजस्ट कर सकते हैं। RBI की गाइडलाइन के अनुसार, बैंक बेस रेट या RLLR (रेपो लिंक्ड लेंडिंग रेट) भी बदलते रहते हैं।

हालांकि कई मामलों में लोन सैंक्शन के समय तय स्प्रेड पूरी अवधि के लिए स्थिर भी रहता है। इसलिए लोन एग्रीमेंट पढ़ते समय यह जरूर देखें कि स्प्रेड फिक्स है या रीसेटेबल है। इसका असर यह होता है कि आपकी EMI अचानक बढ़ या घट सकती है।

सवाल- स्प्रेड रेट कम कराने के लिए ग्राहक क्या कर सकता है?

जवाब- स्प्रेड रेट तय करने का तरीका मनमाना नहीं होता है। बैंक स्प्रेड रेट तय करते हुए कुछ जरूरी बातें ध्यान में रखते हैं-

  • जिस कस्टमर को वो लोन दे रहे हैं, उसका फाइनेंशियल प्रोफाइल कैसा है।
  • उसकी क्रेडिट हिस्ट्री क्या है। लोन लेने और चुकाने के मामले में उसका रिकॉर्ड कैसा है।
  • उसका सिबिल स्कोर क्या है।

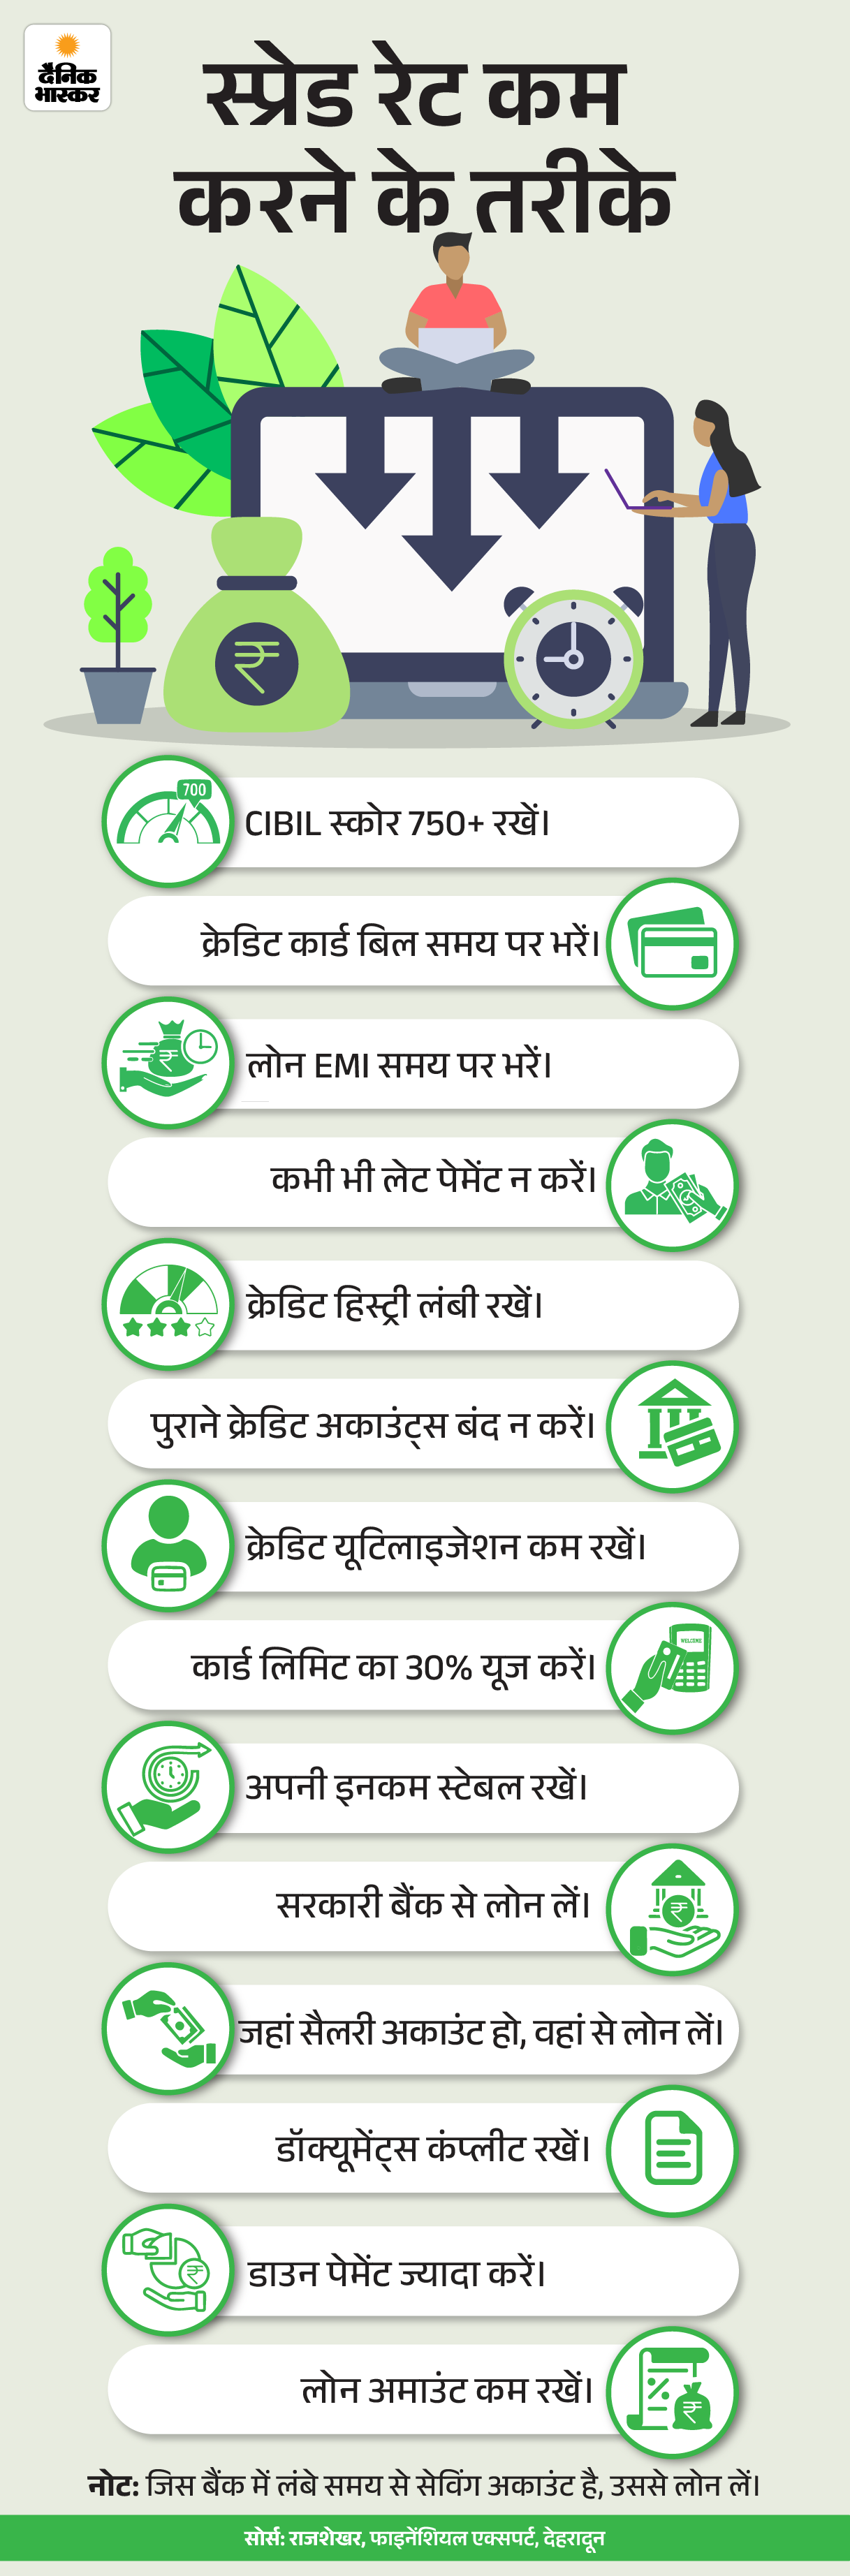
कुल मिलाकर कहने का आशय ये है कि बैंक कस्टमर का चेहरा देखकर स्प्रेड रेट डिसाइड नहीं करते हैं। वे बेसिकली रिस्क कैलकुलेशन कर रहे होते हैं। वे यह जांचते हैं कि इस लोन के समय पर वापस आने के चांस कितने हैं। कस्टमर के लिए स्प्रेड रेट कम करवाने का एक ही तरीका है कि उसकी फाइनेंशियल प्रोफाइल बहुत स्ट्रॉन्ग हो। स्प्रेड रेट कम करवाने के तरीके नीचे ग्राफिक में देखिए।
सवाल- किन गलतियों के कारण बैंक स्प्रेड रेट ज्यादा लगाते हैं?

जवाब- बैंक कस्टमर की कुछ गलतियों या जोखिमों के कारण ज्यादा स्प्रेड रेट लगा सकते हैं। जैसेकि-

  • कम या खराब क्रेडिट स्कोर- अगर ग्राहक समय पर EMI/बिल न चुका रहा हो।
  • अनियमित या कम आय- अगर नौकरी स्थिर न हो या इनकम साबित न हो पाए।
  • ज्यादा कर्ज- अगर पहले से कई लोन हैं या क्रेडिट कार्ड में बड़ा अमाउंट बकाया है।
  • कम डाउन पेमेंट/कमजोर गारंटी- बैंक इनसिक्योरिटी के कारण ज्यादा स्प्रेड रेट लगाते हैं।
  • इनकंप्लीट डॉक्यूमेंट्स- पारदर्शिता कम होने पर बैंक ज्यादा ब्याज जोड़ते हैं।
  • हाई रिस्क लोन- किसी भी तरह के पर्सनल लोन पर कुछ गिरवी नहीं रखा जा सकता है, तो रिस्क ज्यादा होने के चलते बैंक ज्यादा स्प्रेड रेट लगाते हैं।

……………… ये खबर भी पढ़िए आपका पैसा- जरूरत पर लें इमरजेंसी लोन: जानें कहां और कैसे करें अप्लाई, लोन लेने की पूरी प्रोसेस, फ्रॉड लोन एप्स से बचाव के टिप्स
इमरजेंसी लोन एक ‘अनसिक्योर्ड पर्सनल लोन’ है, जिसे विशेष रूप से इमरजेंसी के लिए डिजाइन किया गया है। सामान्य होम लोन या कार लोन में लंबे कागजी काम और संपत्ति के मूल्यांकन की जरूरत होती है, जिसमें हफ्तों लग सकते हैं। इसके विपरीत इमरजेंसी लोन पूरी तरह से डिजिटल और पेपरलेस प्रक्रिया है। आगे पढ़िए…
खबरें और भी हैं…
WhatsApp
Facebook
Twitter
LinkedIn

Leave a Reply

Your email address will not be published. Required fields are marked *

लेटेस्ट टॉप अपडेट

सच्चाई की दहाड़

ब्रेकिंग खबरें सीधे अपने ईमेल पर पाने के लिए रजिस्टर करें।

You have been successfully Subscribed! Ops! Something went wrong, please try again.

ग्लोबल करेंसी अपडेट

Provided by IFC Markets
ग्वालियर में शिखर धवन-महानआर्यमन की क्रिकेट जुगलबंदी:महानआर्यमन ने की बॉलिंग, धवन ने किया डिफेंस; MPL वुमन टीम ड्राफ्ट के साथ हाई परफॉर्मेंस सेंटर का भव्य शुभारंभ

April 30, 2026/
9:45 pm

गुरुवार को ग्वालियर-झांसी हाईवे पर स्थित के ओएसिस हॉल, इंपीरियल गोल्फ एंड रिसॉर्ट में क्रिकेट प्रेमियों के लिए यादगार दिन...

अनूठी परंपरा; मियाओ सिस्टर्स फेस्टिवल:रंग-बिरंगे चावलों से बयां होता है दिल का हाल, 'सिस्टर्स राइस' देकर युवतियों ने चुना हमसफर

May 5, 2026/
3:00 pm

तस्वीर थाईलैंड की राजधानी बैंकॉक की है, जहां मियाओ समुदाय का प्रसिद्ध ‘मियाओ सिस्टर्स फेस्टिवल’ मनाया गया। इस दौरान आयोजित...

इमली चटनी रेसिपी

May 18, 2026/
4:06 pm

18 मई 2026 को 16:06 IST पर अद्यतन किया गया इमली की चटनी रेसिपी: गर्मियों में अगर आप समोसे, कचौड़ी,...

भिंड में फूड सेफ्टी विभाग का अवैध डेयरी पर छापा:रिफाइंड ऑयल और ग्लूकोज मिलाकर तैयार हो रहा था मावा, सैंपल जांच के लिए भेजे

February 23, 2026/
3:08 pm

भिंड के मौ क्षेत्र में खाद्य सुरक्षा विभाग ने बड़ी कार्रवाई करते हुए एक अवैध डेयरी में मिलावटी मावा बनाने...

Bangladesh T20 WC 2026 Controversy; Mohammad Salahuddin Vs Asif Nazrul

February 21, 2026/
11:55 am

स्पोर्ट्स डेस्क6 मिनट पहले कॉपी लिंक मोहम्मद सलाहुद्दीन नवंबर, 2024 से बांग्लादेश मेंस टीम के सीनियर असिस्टेंट कोच हैं। बांग्लादेश...

दूध को खराब होने से कैसे बचाएं और गर्मियों में इसे कई दिनों तक ताजा कैसे रखें, जानिए आसान ट्रिक्स

March 13, 2026/
9:28 pm

दूध को ताज़ा कैसे करें? | छवि: फ्रीपिक/एआई गर्मियों में दूध को ताज़ा रखने के लिए उसे कैसे स्टोर करें:...

राजनीति

What is Spread Rate? Credit Score Calculation

What is Spread Rate? Credit Score Calculation
  • Hindi News
  • Lifestyle
  • What Is Spread Rate? Credit Score Calculation | Base Rate Vs Repo Rate Vs Spread Rate

26 मिनट पहलेलेखक: गौरव तिवारी

  • कॉपी लिंक

फर्ज करिए, आपको अचानक किसी इमरजेंसी में लाखों रूपए की जरूरत है और इतने पैसे किसी दोस्त या रिश्तेदार से नहीं ले सकते हैं तो क्या करेंगे? जाहिर है कि बैंक से लोन लेंगे। बैंक से लोन लेते समय आमतौर पर लोगों का पहला सवाल होता है कि इस पर ब्याज दर (इंटरेस्ट रेट) कितनी होगी?

क्या आपको पता है कि-

जब कोई बैंक के पास लोन लेने जाता है तो उसकी ब्याज दर हरेक कस्टमर के लिए एक जैसी नहीं होती है।

लेकिन सवाल ये है कि ये तय कैसे होता है कि किस कस्टमर को किस इंटरेस्ट रेट पर लोन मिलेगा?

बैंक ये कैसे तय करता है कि आपके लोन पर ब्याज दर कितनी रहेगी?

ये तय करने के लिए बैंक ‘स्प्रेड रेट’ का सहारा लेते हैं।

बैंक अलग-अलग कस्टमर से अलग-अलग स्प्रेड रेट चार्ज कर सकते हैं।

हर बैंक का स्प्रेड रेट तय करने का क्राइटेरिया भी अलग हो सकता है। यही वजह है कि बैंक हर कस्टमर को अलग ब्याज दर पर लोन देते हैं।

इसलिए अगर आप होम लोन, पर्सनल लोन या कार लोन लेने की सोच रहे हैं, तो स्प्रेड रेट के बारे में जानना बेहद जरूरी है। इससे आपको यह पता चलेगा कि किस बैंक से लोन लेना फायदेमंद रहेगा और कहां कम ब्याज चुकाना पड़ेगा।

आज आपका पैसा कॉलम में जानेंगे कि-

  • स्प्रेड रेट क्या होता है?
  • बैंक इसे कैसे तय करते हैं?
  • किन तरीकों से ग्राहक कम ब्याज पर लोन ले सकते हैं?

सवाल- स्प्रेड रेट क्या होता है और यह लोन की ब्याज दर से कैसे जुड़ा है?

जवाब- स्प्रेड रेट वह अतिरिक्त ब्याज (मार्जिन) है, जो बैंक अपनी तय लोन दर (बेस रेट) के ऊपर जोड़ता है। इसी से फाइनल ब्याज दर और EMI तय होती है। अगर किसी बैंक का बेस रेट 7% है और वह आपसे 2% स्प्रेड लेता है तो आपको कुल 9% ब्याज देना होगा।

इसे एक उदाहरण से समझिए-

  • मान लीजिए एक बैंक का बेस रेट 7% है और दो दोस्तों ने 20 लाख रुपए का होम लोन 10 साल के लिए लिया।
  • पहले दोस्त का क्रेडिट स्कोर अच्छा था। उसे 1.5% स्प्रेड मिला और कुल ब्याज दर 8.5% बनी। उसकी EMI करीब 24,800 रुपए आई।
  • दूसरे दोस्त को 2.5% स्प्रेड मिला और कुल ब्याज दर 9.5% बनी। उसकी EMI करीब 25,900 रुपए आई।
  • यानी दूसरे को हर महीने करीब 1,100 रुपए ज्यादा EMI देनी पड़ी। 10 साल में वह करीब 1.3 लाख रुपए ज्यादा ब्याज चुकाएगा।

सवाल- बेस रेट, रेपो रेट और स्प्रेड रेट में क्या अंतर है?

जवाब- तीनों ब्याज दरें अलग-अलग हैं, पर तीनों से मिलकर ही हमारी फाइनल लोन दर तय होती है। आइए इसे ग्राफिक के जरिए समझते हैं।

सवाल- बैंक लोन पर स्प्रेड रेट कैसे तय करते हैं?

जवाब- बैंक कई फैक्टर्स के आधार पर स्प्रेड रेट तय करते हैं।

सबसे महत्वपूर्ण क्रेडिट स्कोर और रिपेमेंट ट्रैक रिकॉर्ड होता है।

अगर व्यक्ति की आय स्थिर है और पहले लिए गए सभी लोन समय पर चुकाए गए हैं तो बैंक कम स्प्रेड रेट ऑफर कर सकता है।

इसके अलावा लोन का प्रकार भी मायने रखता है। सिक्योर्ड लोन (जैसे होम लोन) पर स्प्रेड कम होता है, जबकि बिना गारंटी वाले पर्सनल लोन पर बैंक ज्यादा रिस्क कवर करने के लिए स्प्रेड रेट बढ़ा देते हैं।

सवाल- क्या अलग-अलग बैंकों के स्प्रेड रेट में फर्क होता है? अगर हां, तो क्यों?

जवाब- हां, हर बैंक की लागत, बिजनेस स्ट्रेटेजी और रिस्क कैलकुलेटिंग मॉडल अलग होता है। इसलिए स्प्रेड रेट में भी फर्क होता है।

  • पब्लिक सेक्टर बैंक स्प्रेड रेट कम रखते हैं, क्योंकि उनकी फंडिंग लागत कम होती है और कस्टमर बेस बड़ा होता है।
  • वहीं प्राइवेट बैंक डिजिटल प्रोसेसिंग, तेज अप्रूवल और बेहतर सर्विस के बदले थोड़ा ज्यादा स्प्रेड चार्ज कर सकते हैं।
  • NBFC (नॉन-बैंकिंग फाइनेंशियल कंपनी) और फिनटेक कंपनियां जोखिम ज्यादा होने पर स्प्रेड बढ़ा देती हैं। खासकर तब, जब ग्राहक का क्रेडिट स्कोर कम हो या आय स्थिर न हो।

सवाल- कम स्प्रेड रेट का मतलब क्या हमेशा सस्ता लोन होता है?

जवाब- ऐसा जरूरी नहीं है। इसलिए असली तुलना हमेशा फाइनल या इफेक्टिव इंटरेस्ट रेट के आधार पर करनी चाहिए।

  • अगर किसी बैंक का बेस रेट ही ज्यादा है तो स्प्रेड कम होने पर भी कुल ब्याज दर ज्यादा हो सकती है।
  • दूसरी तरफ, कम बेस रेट और थोड़ा ज्यादा स्प्रेड होने पर भी कुल इंटरेस्ट रेट कम हो सकता है।

इसके अलावा प्रोसेसिंग फीस, लीगल चार्ज, प्री-पेमेंट पेनल्टी और फ्लोटिंग रेट की शर्तें भी टोटल स्प्रेड रेट को प्रभावित करती हैं। फ्लोटिंग इंटरेस्ट रेट वो होता है, जिसमें ब्याज दर निश्चित नहीं होती। वो रेपो रेट के अनुसार बदलती रहती है।

सवाल- ग्राहक स्प्रेड रेट को कैसे समझे और तुलना करे?

जवाब- अगर कोई व्यक्ति लोन ले रहा है तो सिर्फ स्प्रेड रेट ही नहीं देखना चाहिए, बल्कि बैंक से कुछ सवाल जरूर पूछने चाहिए। सभी सवाल ग्राफिक में देखिए-

सवाल- क्या बैंक स्प्रेड रेट को समय-समय पर बदल सकते हैं?

जवाब- हां, बैंक समय-समय पर अपने इंटरनल रिव्यू के आधार पर स्प्रेड रेट एडजस्ट कर सकते हैं। RBI की गाइडलाइन के अनुसार, बैंक बेस रेट या RLLR (रेपो लिंक्ड लेंडिंग रेट) भी बदलते रहते हैं।

हालांकि कई मामलों में लोन सैंक्शन के समय तय स्प्रेड पूरी अवधि के लिए स्थिर भी रहता है। इसलिए लोन एग्रीमेंट पढ़ते समय यह जरूर देखें कि स्प्रेड फिक्स है या रीसेटेबल है। इसका असर यह होता है कि आपकी EMI अचानक बढ़ या घट सकती है।

सवाल- स्प्रेड रेट कम कराने के लिए ग्राहक क्या कर सकता है?

जवाब- स्प्रेड रेट तय करने का तरीका मनमाना नहीं होता है। बैंक स्प्रेड रेट तय करते हुए कुछ जरूरी बातें ध्यान में रखते हैं-

  • जिस कस्टमर को वो लोन दे रहे हैं, उसका फाइनेंशियल प्रोफाइल कैसा है।
  • उसकी क्रेडिट हिस्ट्री क्या है। लोन लेने और चुकाने के मामले में उसका रिकॉर्ड कैसा है।
  • उसका सिबिल स्कोर क्या है।

कुल मिलाकर कहने का आशय ये है कि बैंक कस्टमर का चेहरा देखकर स्प्रेड रेट डिसाइड नहीं करते हैं। वे बेसिकली रिस्क कैलकुलेशन कर रहे होते हैं। वे यह जांचते हैं कि इस लोन के समय पर वापस आने के चांस कितने हैं। कस्टमर के लिए स्प्रेड रेट कम करवाने का एक ही तरीका है कि उसकी फाइनेंशियल प्रोफाइल बहुत स्ट्रॉन्ग हो। स्प्रेड रेट कम करवाने के तरीके नीचे ग्राफिक में देखिए।

सवाल- किन गलतियों के कारण बैंक स्प्रेड रेट ज्यादा लगाते हैं?

जवाब- बैंक कस्टमर की कुछ गलतियों या जोखिमों के कारण ज्यादा स्प्रेड रेट लगा सकते हैं। जैसेकि-

  • कम या खराब क्रेडिट स्कोर- अगर ग्राहक समय पर EMI/बिल न चुका रहा हो।
  • अनियमित या कम आय- अगर नौकरी स्थिर न हो या इनकम साबित न हो पाए।
  • ज्यादा कर्ज- अगर पहले से कई लोन हैं या क्रेडिट कार्ड में बड़ा अमाउंट बकाया है।
  • कम डाउन पेमेंट/कमजोर गारंटी- बैंक इनसिक्योरिटी के कारण ज्यादा स्प्रेड रेट लगाते हैं।
  • इनकंप्लीट डॉक्यूमेंट्स- पारदर्शिता कम होने पर बैंक ज्यादा ब्याज जोड़ते हैं।
  • हाई रिस्क लोन- किसी भी तरह के पर्सनल लोन पर कुछ गिरवी नहीं रखा जा सकता है, तो रिस्क ज्यादा होने के चलते बैंक ज्यादा स्प्रेड रेट लगाते हैं।

……………… ये खबर भी पढ़िए आपका पैसा- जरूरत पर लें इमरजेंसी लोन: जानें कहां और कैसे करें अप्लाई, लोन लेने की पूरी प्रोसेस, फ्रॉड लोन एप्स से बचाव के टिप्स

इमरजेंसी लोन एक ‘अनसिक्योर्ड पर्सनल लोन’ है, जिसे विशेष रूप से इमरजेंसी के लिए डिजाइन किया गया है। सामान्य होम लोन या कार लोन में लंबे कागजी काम और संपत्ति के मूल्यांकन की जरूरत होती है, जिसमें हफ्तों लग सकते हैं। इसके विपरीत इमरजेंसी लोन पूरी तरह से डिजिटल और पेपरलेस प्रक्रिया है। आगे पढ़िए…
खबरें और भी हैं…
WhatsApp
Facebook
Twitter
LinkedIn

Leave a Reply

Your email address will not be published. Required fields are marked *

हेल्थ & फिटनेस

विज्ञापन

राजनीति

लेटेस्ट टॉप अपडेट

ग्लोबल करेंसी अपडेट

Provided by IFC Markets

Live Cricket

सच्चाई की दहाड़

ब्रेकिंग खबरें सीधे अपने ईमेल पर पाने के लिए रजिस्टर करें।

You have been successfully Subscribed! Ops! Something went wrong, please try again.