Saturday, 17 Oct 2026 | 03:20 PM

Trending :

रजनीकांत की फिल्मों के मशहूर संगीतकार देवा का निधन:75 साल की उम्र में ली अंतिम सांस, 400 से ज्यादा फिल्मों में दिया संगीत रजनीकांत की फिल्मों के मशहूर संगीतकार देवा का निधन:75 साल की उम्र में ली अंतिम सांस, 400 से ज्यादा फिल्मों में दिया संगीत जयपुर में ‘आश्रम-4’ की शूटिंग पूरी, बॉबी देओल मुंबई रवाना:एयरपोर्ट पर मीडिया और फैंस का जताया आभार; पिंकसिटी में एक महीने चला शूटिंग शेड्यूल दावा- मुंबई में अजय देवगन के बंगले का हिस्सा तोड़ा:नोटिस के बाद अवैध निर्माण के चलते BMC की कार्रवाई; एक्टर की टीम ने इनकार किया अजय देवगन के जुहू बंगले में BMC की कार्रवाई:अवैध निर्माण तोड़ा गया, कंस्ट्रक्शन रोकने का नोटिस मिला था; टीम ने किया खबरों का खंडन Nana Patekar Death Goa | Son Malhar Statement on Family Controversy
EXCLUSIVE

Money Double Scheme; Kisan Vikas Patra Eligibility

Money Double Scheme; Kisan Vikas Patra Eligibility
  • Hindi News
  • Lifestyle
  • Money Double Scheme; Kisan Vikas Patra Eligibility | KVP Interest Rate Return

7 दिन पहलेलेखक: गौरव तिवारी

  • कॉपी लिंक

निवेश करते समय हर व्यक्ति चाहता है कि उसकी रकम सुरक्षित रहे और अच्छा रिटर्न भी मिले। बाजार में उतार-चढ़ाव के बीच ये बेहद मुश्किल होता है।

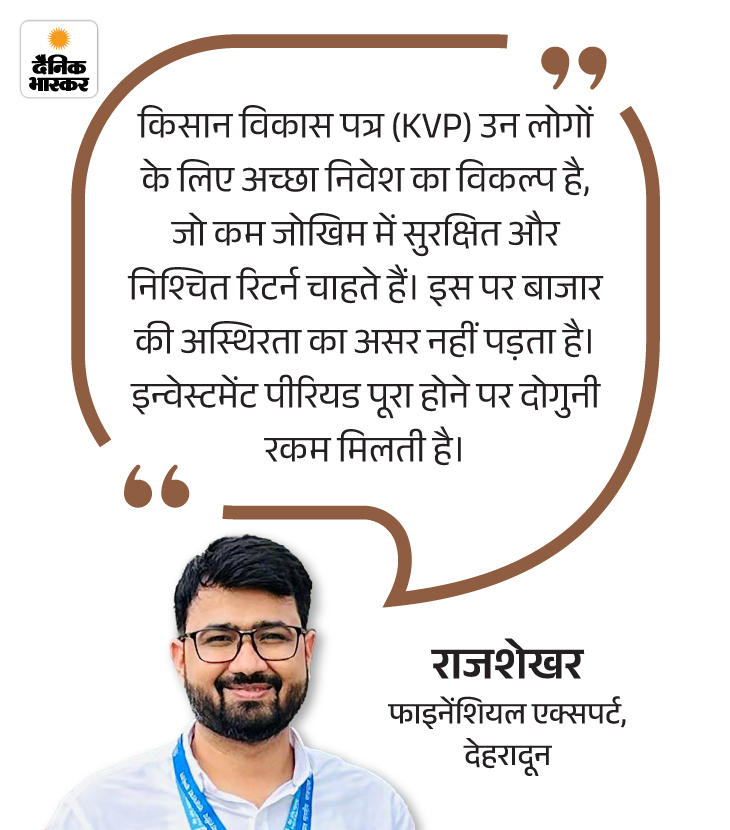
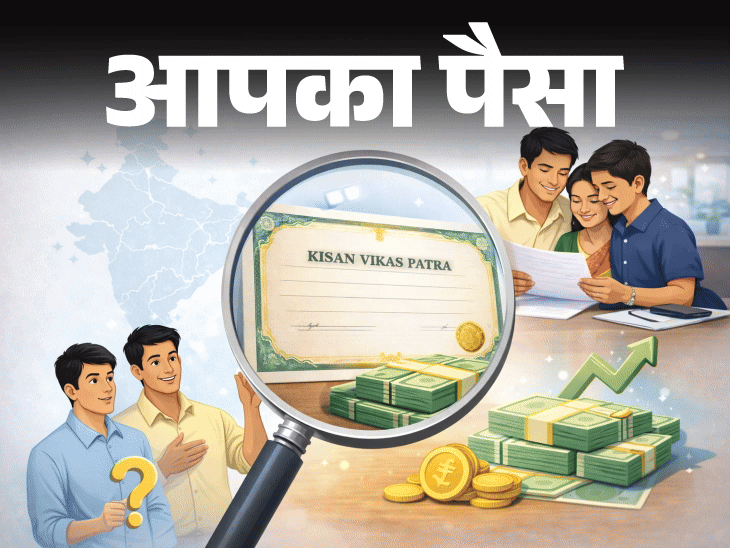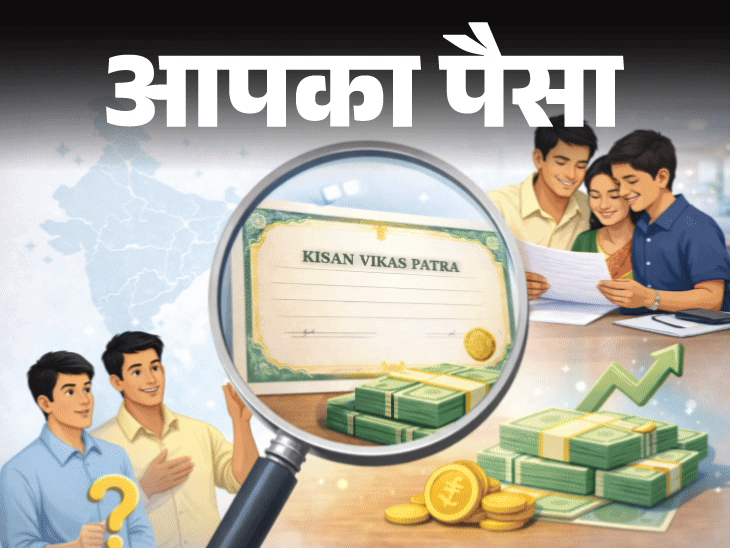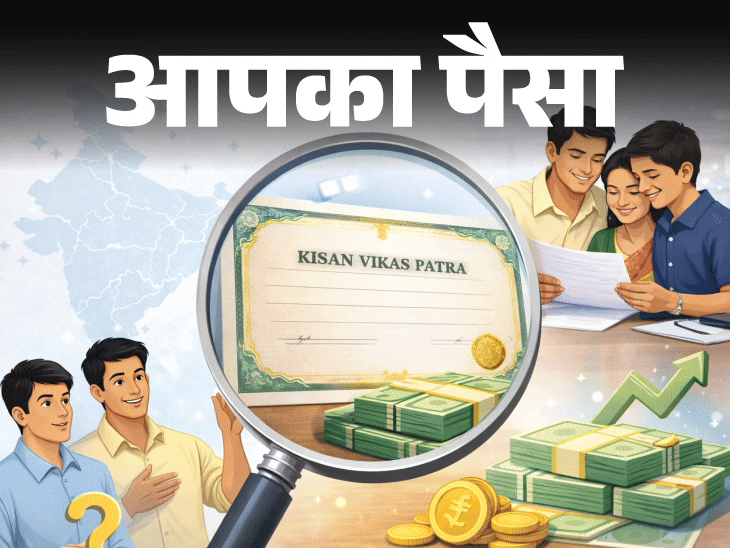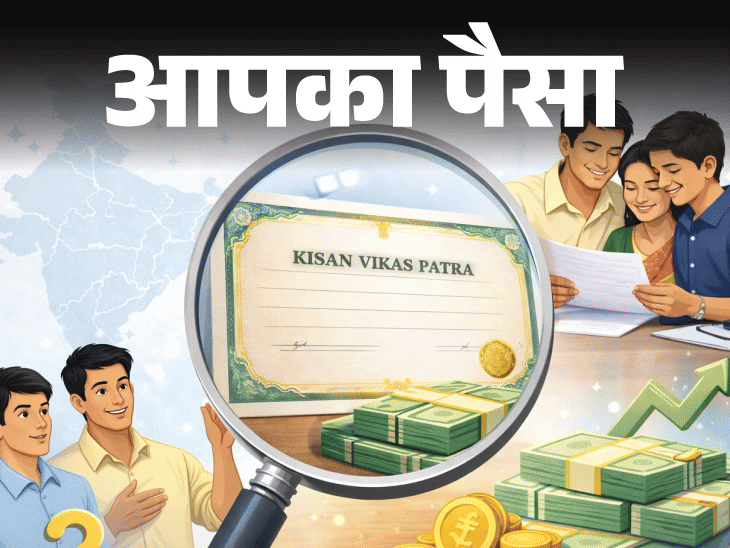
हालांकि, सुरक्षित और तय रिटर्न वाली एक ऐसी ही सरकारी स्मॉल सेविंग स्कीम है, किसान विकास पत्र (KVP)। यह कम रिस्क वाला निवेश विकल्प है, जिसमें निवेश की गई राशि तय अवधि में लगभग दोगुनी हो जाती है।

नाम से यह किसानों के लिए बनाई गई योजना लगती है, लेकिन इसमें कोई भी भारतीय नागरिक निवेश कर सकता है। सरकारी होने के कारण यह सुरक्षित भी है।

आज ‘आपका पैसा’ कॉलम में जानेंगे किसान विकास पत्र योजना क्या है। साथ ही जानेंगे कि-

  • इसमें कौन निवेश कर सकता है?
  • इसमें कितना रिटर्न मिलता है?
  • कितने दिन में पैसा डबल हो जाता है?

सवाल- किसान विकास पत्र योजना क्या है?

जवाब- किसान विकास पत्र (KVP) भारत सरकार की स्मॉल सेविंग स्कीम है, जिसे वर्ष 1988 में शुरू किया गया था। इसका उद्देश्य सुरक्षित और लंबी अवधि (लॉन्ग टर्म) की बचत को बढ़ावा देना है।

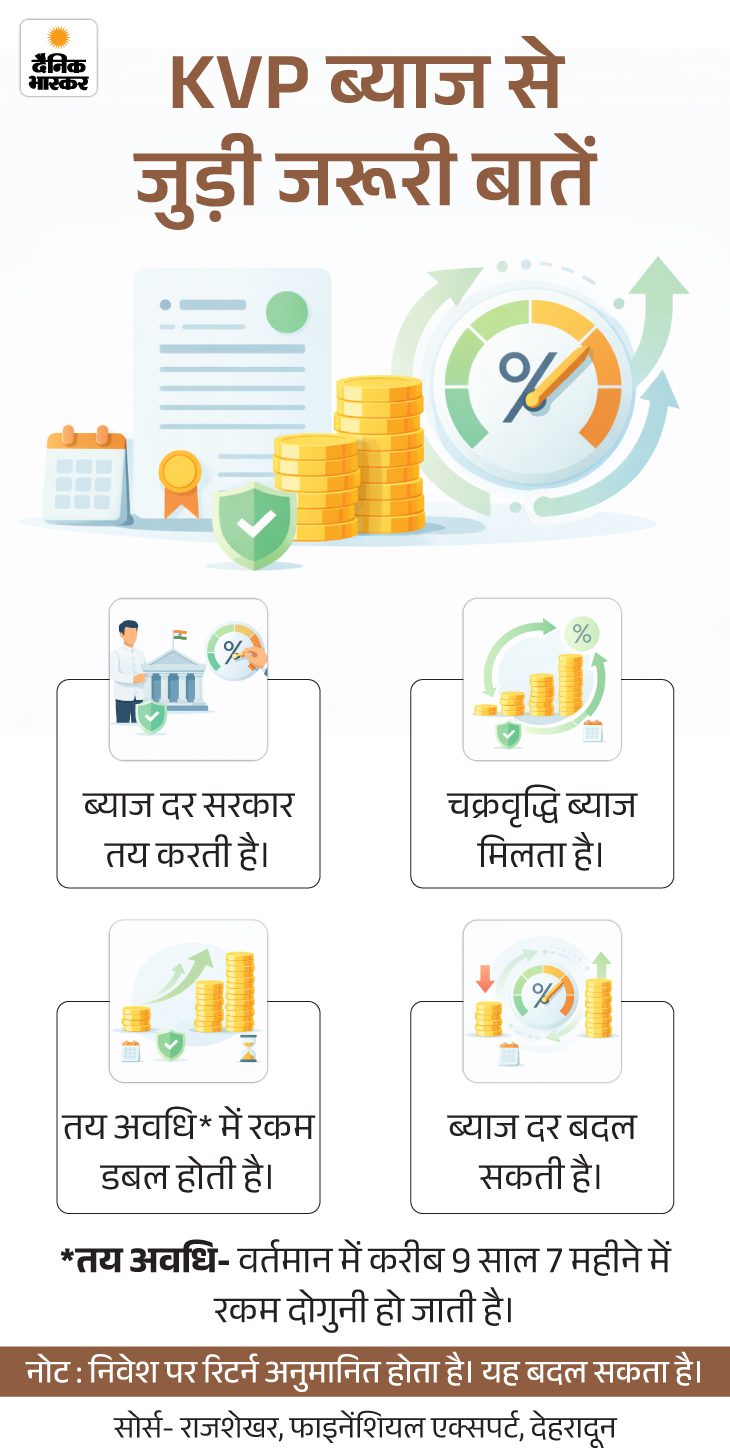
इस योजना में निवेश की गई राशि निश्चित टाइम लिमिट में दोगुनी हो जाती है। वर्तमान में KVP की मैच्योरिटी अवधि 115 महीने (करीब 9 साल 7 महीने) है। यह अवधि ब्याज दर के अनुसार समय-समय पर बदल सकती है।

इसमें निवेश की न्यूनतम राशि 1,000 रुपए है और इसकी कोई अधिकतम सीमा तय नहीं है।

सवाल- किसान विकास पत्र के लिए KYC से जुड़े नियम क्या हैं?

जवाब- सरकार ने सुरक्षा और पारदर्शिता के लिए किसान विकास पत्र योजना में KYC से जुड़े नियम सख्त रखे हैं-

  • 50,000 रुपए से अधिक निवेश पर PAN जरूरी है।
  • 10 लाख रुपए से अधिक निवेश पर आय का प्रमाण जरूरी है।
  • आधार नंबर से पहचान का सत्यापन किया जाता है।

सवाल- किसान विकास पत्र में ब्याज दर और रिटर्न कैसे तय होता है?

जवाब- KVP पर ब्याज दर सरकार हर तिमाही में तय करती है। साल 2024-25 के अनुसार इस पर लगभग 7.5% सालाना चक्रवृद्धि ब्याज मिल रहा है। चक्रवृद्धि ब्याज का मतलब है कि हर साल मिलने वाला ब्याज मूलधन में जुड़ जाता है और अगले साल उसी पर ब्याज मिलता है। इसी वजह से तय समय पूरा होने पर निवेश राशि दोगुनी हो जाती है।
सवाल- किसान विकास पत्र योजना में कौन निवेश कर सकता है?

जवाब- KVP योजना के लाभ के लिए कुछ पात्रताएं पूरी करनी जरूरी होती हैं। आइए इसे ग्राफिक के जरिए समझते हैं।
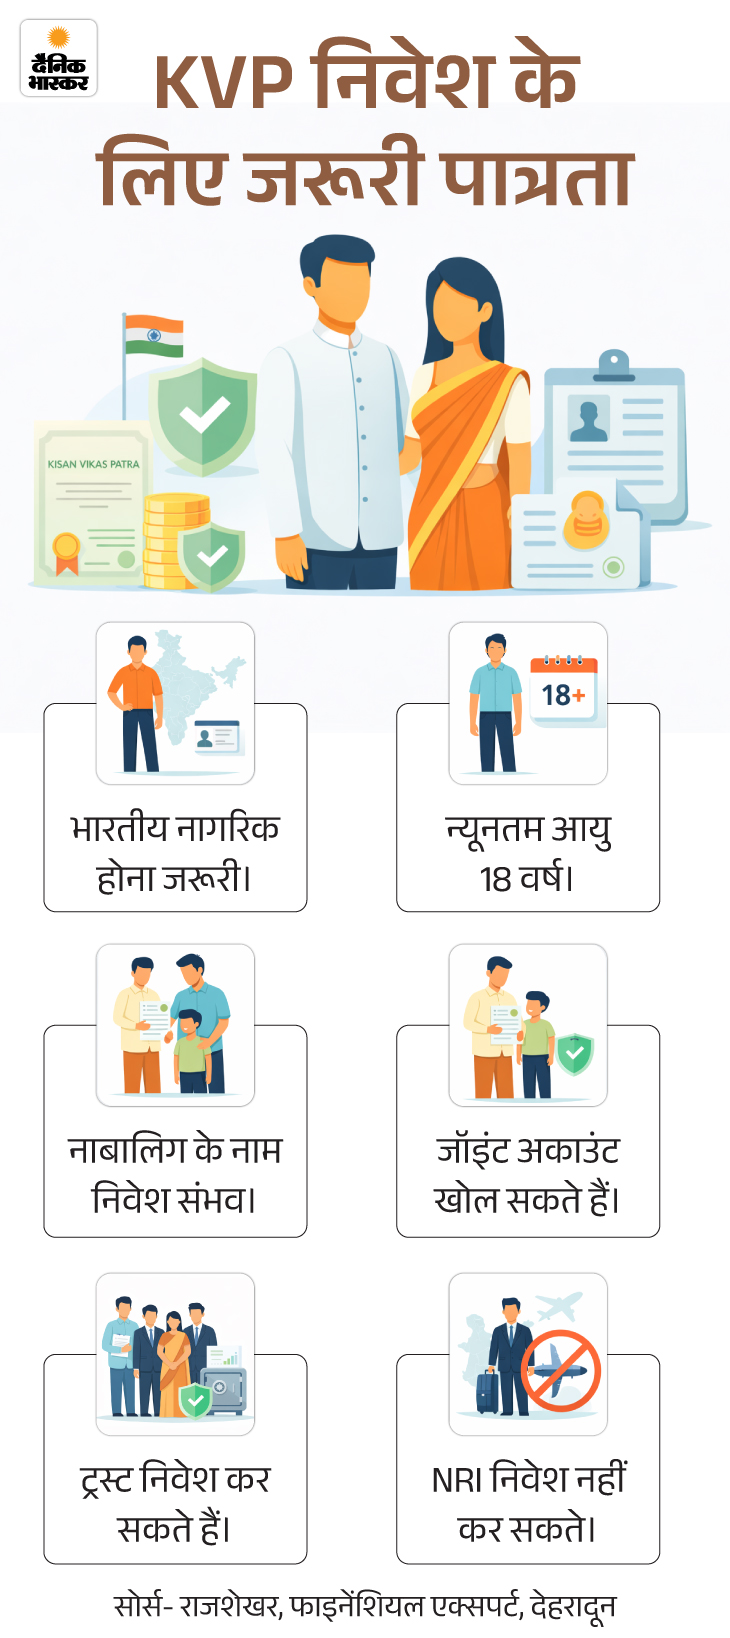
सवाल- किसान विकास पत्र में किसे निवेश करना चाहिए?

जवाब- यह योजना खासतौर पर उन निवेशकों के लिए बेहतर मानी जाती है, जो जोखिम से बचना चाहते हैं और स्थिर रिटर्न चाहते हैं। यह निवेश विकल्प इन लोगों के लिए ज्यादा उपयोगी हो सकता है-

  • जो लोग सुरक्षित निवेश चाहते हैं।
  • जो निवेशक लंबी अवधि (लॉन्ग टर्म) में मुनाफा चाहते हैं।
  • जो फिक्स रिटर्न पसंद करते हैं।
  • जो बाजार के जोखिम से बचना चाहते हैं।
  • जो अपनी अतिरिक्त बचत को सुरक्षित रखना चाहते हैं।

सवाल- किसान विकास पत्र (KVP) के फायदे और विशेषताएं क्या हैं?

जवाब- किसान विकास पत्र के कई सारे फायदे हैं। आइए इसे ग्राफिक के जरिए समझते हैं।
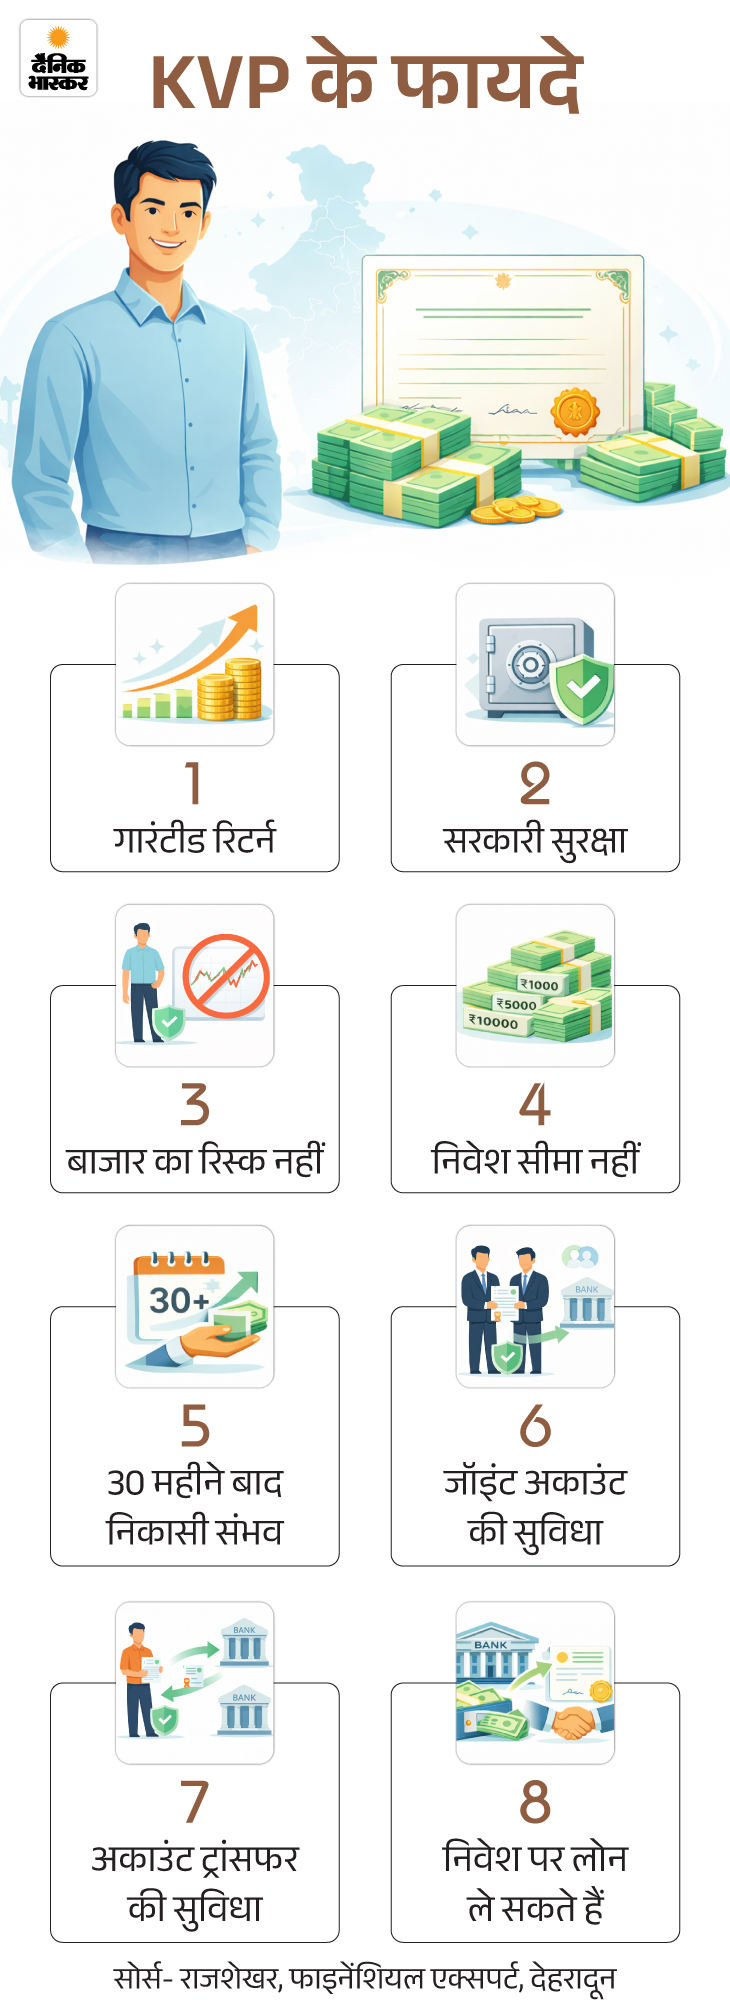
सवाल- क्या किसान विकास पत्र को ट्रांसफर किया जा सकता है?

जवाब- हां, KVP को कुछ शर्तों के तहत ट्रांसफर किया जा सकता है।

  • निवेशक अपने KVP को-
  • एक व्यक्ति से दूसरे व्यक्ति को ट्रांसफर कर सकता है।
  • एक डाकघर से दूसरे डाकघर में ट्रांसफर कर सकता है।
  • हालांकि ट्रांसफर के लिए निर्धारित आवेदन प्रक्रिया पूरी करनी होती है और डॉक्यूमेंट्स का वेरिफिकेशन जरूरी होता है।

सवाल- क्या किसान विकास पत्र में समय से पहले पैसा निकाला जा सकता है?

जवाब- KVP में एक लॉक-इन अवधि होती है। निवेश के कम-से-कम 30 महीने बाद ही आंशिक या पूर्ण निकासी की अनुमति मिलती है। कुछ विशेष परिस्थितियों में समय से पहले निकासी की अनुमति दी जा सकती है, जैसे-

  • निवेशक की मृत्यु
  • अदालत के आदेश पर
  • संयुक्त खाते के किसी सदस्य की मृत्यु

सवाल- किसान विकास पत्र पर टैक्स नियम क्या हैं?

जवाब- KVP में टैक्स से जुड़े नियम निवेश से पहले समझना जरूरी है।

  • धारा 80C के तहत टैक्स छूट नहीं मिलती है।
  • इसमें मिलने वाला ब्याज पूरी तरह टैक्सेबल होता है।
  • हर साल ब्याज पर 10% TDS काटा जाता है।
  • ब्याज निवेशक की आय में जोड़ा जाता है।
  • हालांकि इसकी मैच्योरिटी पर TDS नहीं काटा जाता है।
  • इसलिए निवेश से पहले अपनी टैक्स योजना बनाना जरूरी है।

सवाल- किसान विकास पत्र में निवेश करने की प्रक्रिया क्या है?

जवाब- इसके लिए कुछ स्टेप्स हैं। आइए इसे एक-एक करके समझते हैं। ग्राफिक में देखिए-
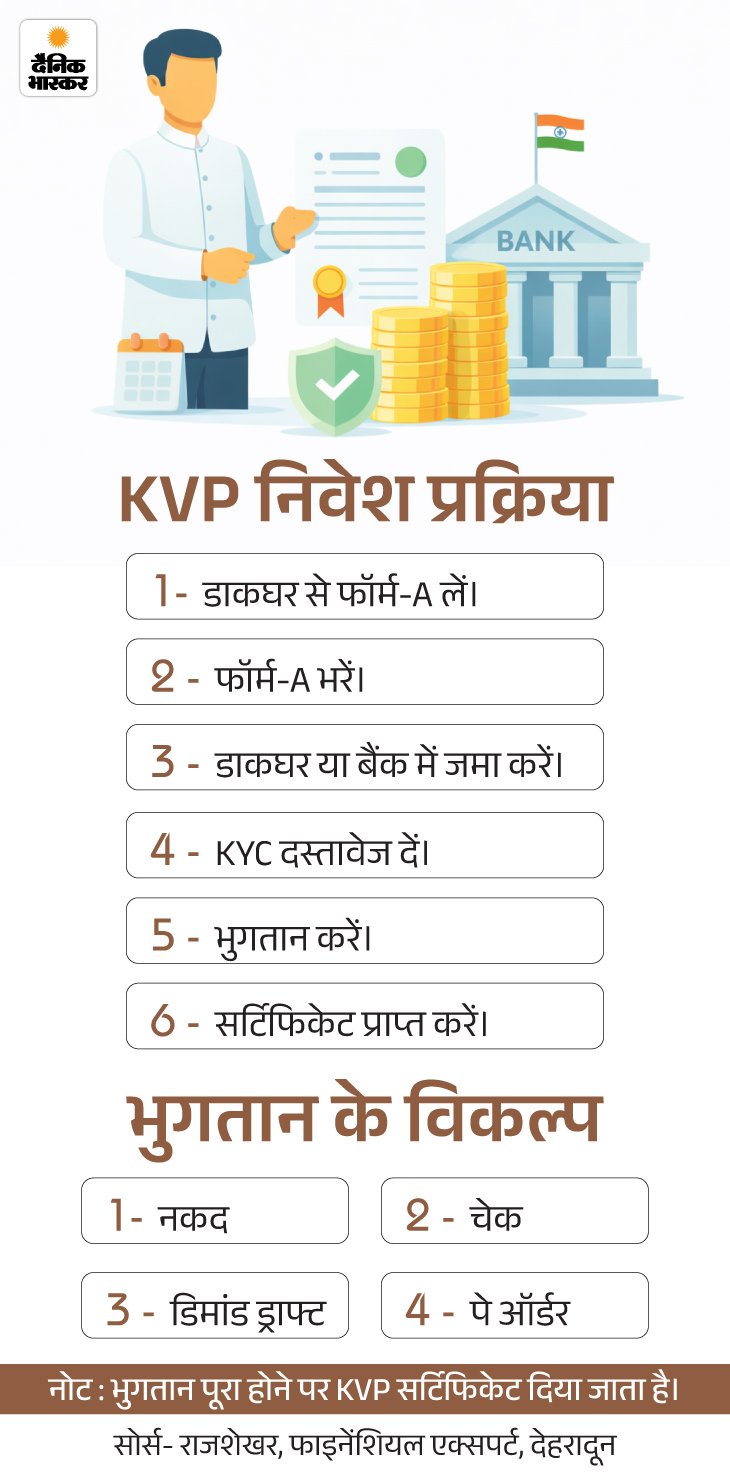
विस्तार से समझें-

सबसे पहले आवेदन फॉर्म (Form A) लें और उसमें आवश्यक जानकारी भरें। फॉर्म भरकर डाकघर या बैंक में जमा करें। अगर निवेश एजेंट के जरिए हो रहा है तो एजेंट को Form A1 भरना होगा। ये फॉर्म ऑनलाइन भी उपलब्ध है। KYC प्रक्रिया जरूरी है, जिसके लिए पहचान और पते का प्रमाण जमा करना होगा। दस्तावेजों के वेरिफिकेशन के बाद भुगतान करना होगा।

भुगतान नकद, चेक, पे ऑर्डर या डिमांड ड्राफ्ट से किया जा सकता है। भुगतान पूरा होने पर तुरंत KVP सर्टिफिकेट मिल जाएगा। अगर भुगतान चेक या ड्राफ्ट से है तो सर्टिफिकेट बाद में मिलेगा। इसे संभालकर रखना जरूरी है, क्योंकि मैच्योरिटी पर इसकी जरूरत पड़ेगी। चाहें तो ईमेल से सर्टिफिकेट मंगाने का विकल्प भी है।

सवाल- किसान विकास पत्र और फिक्स डिपॉजिट (FD) में क्या अंतर है?

जवाब- किसान विकास पत्र (KVP) और बैंक फिक्स डिपॉजिट (FD), दोनों सुरक्षित निवेश विकल्प माने जाते हैं, लेकिन इनके नियम और लाभ अलग होते हैं। KVP एक सरकारी बचत योजना है, जिसमें तय अवधि पूरी होने पर निवेश की गई राशि लगभग दोगुनी हो जाती है। इसमें निवेश अवधि लंबी होती है और टैक्स छूट नहीं मिलती है।

वहीं FD बैंक द्वारा दी जाने वाली निवेश सुविधा है, जिसमें आमतौर पर एक निश्चित अवधि के लिए एकमुश्त राशि जमा की जाती है और ब्याज दर बैंक तय करता है।

FD में टैक्स सेविंग FD का विकल्प भी मिलता है, जबकि KVP में केवल सुरक्षित और निश्चित रिटर्न मिलता है।

……………… ये खबर भी पढ़िए आपका पैसा- क्या आप भी हैं किसी के लोन गारंटर:उधारकर्ता ने लोन नहीं चुकाया तो आपको भरना पड़ेगा, इसलिए ये 6 सावधानियां हैं जरूरी
लोन गारंटर बनना सिर्फ एक फॉर्मेलिटी भर नहीं है। इसके साथ कई बड़ी जिम्मेदारियां भी आती हैं। अगर उधारकर्ता समय पर EMI (इक्वेटेड मंथली इंस्टॉलमेंट) नहीं चुकाता है तो आपका क्रेडिट स्कोर खराब हो सकता है। बैंक या फाइनेंशियल कंपनी सीधे आपसे वसूली कर सकती है। आगे पढ़िए…
खबरें और भी हैं…
WhatsApp
Facebook
Twitter
LinkedIn

Leave a Reply

Your email address will not be published. Required fields are marked *

लेटेस्ट टॉप अपडेट

सच्चाई की दहाड़

ब्रेकिंग खबरें सीधे अपने ईमेल पर पाने के लिए रजिस्टर करें।

You have been successfully Subscribed! Ops! Something went wrong, please try again.

ग्लोबल करेंसी अपडेट

Provided by IFC Markets
World News Updates; Trump Pakistan China

February 24, 2026/
9:52 am

30 मिनट पहले कॉपी लिंक अमेरिकी सेना ने सोमवार को कैरेबियन सागर में ड्रग-तस्करों की नावों पर हवाई हमला किया।...

केरल में 100 रेज़्यूमे के लक्ष्य के साथ राहुल गांधी 2 डिविज़न अभियान चलाएंगे

March 30, 2026/
11:33 am

केरल विधानसभा चुनाव 2026: नेता कांग्रेस राहुल गांधी आगामी केरल विधानसभा चुनाव के लिए दो दिव्य भारी परिवर्तन अभियान की...

हिमाचल में 2 दिन भारी ओलावृष्टि का अलर्ट:7 मई तक बारिश से नहीं मिलेगी राहत; लाहौल-किन्नौर में हो सकती है बर्फबारी

May 2, 2026/
5:45 am

हिमाचल प्रदेश में आज रात से वेस्टर्न डिस्टरबेंस फिर स्ट्रांग होकर बरसेगा। मौसम विभाग (IMD) इसे देखते हुए कल और...

authorimg

May 21, 2026/
11:54 pm

कटहल (Jackfruit) ऐसा फल है, जो स्वादिष्ट होने के साथ-साथ कई पोषक तत्वों से भी भरपूर माना जाता है. प्रकृति...

Bangladesh Vs Australia Live Score: Follow Latest Updates From The 1st ODI. (AFP Photo)

June 9, 2026/
4:18 pm

आखरी अपडेट:09 जून, 2026, 16:18 IST सोनिया गांधी और अन्य भारतीय ब्लॉक नेताओं ने दिल्ली में एक महत्वपूर्ण बैठक में...

Himachal Vikas झanwar UPSC exam qualify | 159rank

March 6, 2026/
6:09 pm

UPSC परीक्षा पास करने के बाद बेटे विकास पंवार को लड्डू खिलाते हुए माता-पिता। हिमाचल प्रदेश के शिमला के कुपवी...

Delhi Congress Protest | Mumbai Rahul Gandhi Black Flags; AI Summit

February 21, 2026/
10:41 am

नई दिल्ली24 मिनट पहले कॉपी लिंक भाजपा कार्यकर्ताओं ने दिल्ली में कांग्रेस मुख्यालय के बाहर विरोध प्रदर्शन किया। कांग्रेस के...

जॉब - शिक्षा

राजनीति

Money Double Scheme; Kisan Vikas Patra Eligibility

Money Double Scheme; Kisan Vikas Patra Eligibility
  • Hindi News
  • Lifestyle
  • Money Double Scheme; Kisan Vikas Patra Eligibility | KVP Interest Rate Return

7 दिन पहलेलेखक: गौरव तिवारी

  • कॉपी लिंक

निवेश करते समय हर व्यक्ति चाहता है कि उसकी रकम सुरक्षित रहे और अच्छा रिटर्न भी मिले। बाजार में उतार-चढ़ाव के बीच ये बेहद मुश्किल होता है।

हालांकि, सुरक्षित और तय रिटर्न वाली एक ऐसी ही सरकारी स्मॉल सेविंग स्कीम है, किसान विकास पत्र (KVP)। यह कम रिस्क वाला निवेश विकल्प है, जिसमें निवेश की गई राशि तय अवधि में लगभग दोगुनी हो जाती है।

नाम से यह किसानों के लिए बनाई गई योजना लगती है, लेकिन इसमें कोई भी भारतीय नागरिक निवेश कर सकता है। सरकारी होने के कारण यह सुरक्षित भी है।

आज ‘आपका पैसा’ कॉलम में जानेंगे किसान विकास पत्र योजना क्या है। साथ ही जानेंगे कि-

  • इसमें कौन निवेश कर सकता है?
  • इसमें कितना रिटर्न मिलता है?
  • कितने दिन में पैसा डबल हो जाता है?

सवाल- किसान विकास पत्र योजना क्या है?

जवाब- किसान विकास पत्र (KVP) भारत सरकार की स्मॉल सेविंग स्कीम है, जिसे वर्ष 1988 में शुरू किया गया था। इसका उद्देश्य सुरक्षित और लंबी अवधि (लॉन्ग टर्म) की बचत को बढ़ावा देना है।

इस योजना में निवेश की गई राशि निश्चित टाइम लिमिट में दोगुनी हो जाती है। वर्तमान में KVP की मैच्योरिटी अवधि 115 महीने (करीब 9 साल 7 महीने) है। यह अवधि ब्याज दर के अनुसार समय-समय पर बदल सकती है।

इसमें निवेश की न्यूनतम राशि 1,000 रुपए है और इसकी कोई अधिकतम सीमा तय नहीं है।

सवाल- किसान विकास पत्र के लिए KYC से जुड़े नियम क्या हैं?

जवाब- सरकार ने सुरक्षा और पारदर्शिता के लिए किसान विकास पत्र योजना में KYC से जुड़े नियम सख्त रखे हैं-

  • 50,000 रुपए से अधिक निवेश पर PAN जरूरी है।
  • 10 लाख रुपए से अधिक निवेश पर आय का प्रमाण जरूरी है।
  • आधार नंबर से पहचान का सत्यापन किया जाता है।

सवाल- किसान विकास पत्र में ब्याज दर और रिटर्न कैसे तय होता है?

जवाब- KVP पर ब्याज दर सरकार हर तिमाही में तय करती है। साल 2024-25 के अनुसार इस पर लगभग 7.5% सालाना चक्रवृद्धि ब्याज मिल रहा है। चक्रवृद्धि ब्याज का मतलब है कि हर साल मिलने वाला ब्याज मूलधन में जुड़ जाता है और अगले साल उसी पर ब्याज मिलता है। इसी वजह से तय समय पूरा होने पर निवेश राशि दोगुनी हो जाती है।

सवाल- किसान विकास पत्र योजना में कौन निवेश कर सकता है?

जवाब- KVP योजना के लाभ के लिए कुछ पात्रताएं पूरी करनी जरूरी होती हैं। आइए इसे ग्राफिक के जरिए समझते हैं।

सवाल- किसान विकास पत्र में किसे निवेश करना चाहिए?

जवाब- यह योजना खासतौर पर उन निवेशकों के लिए बेहतर मानी जाती है, जो जोखिम से बचना चाहते हैं और स्थिर रिटर्न चाहते हैं। यह निवेश विकल्प इन लोगों के लिए ज्यादा उपयोगी हो सकता है-

  • जो लोग सुरक्षित निवेश चाहते हैं।
  • जो निवेशक लंबी अवधि (लॉन्ग टर्म) में मुनाफा चाहते हैं।
  • जो फिक्स रिटर्न पसंद करते हैं।
  • जो बाजार के जोखिम से बचना चाहते हैं।
  • जो अपनी अतिरिक्त बचत को सुरक्षित रखना चाहते हैं।

सवाल- किसान विकास पत्र (KVP) के फायदे और विशेषताएं क्या हैं?

जवाब- किसान विकास पत्र के कई सारे फायदे हैं। आइए इसे ग्राफिक के जरिए समझते हैं।

सवाल- क्या किसान विकास पत्र को ट्रांसफर किया जा सकता है?

जवाब- हां, KVP को कुछ शर्तों के तहत ट्रांसफर किया जा सकता है।

  • निवेशक अपने KVP को-
  • एक व्यक्ति से दूसरे व्यक्ति को ट्रांसफर कर सकता है।
  • एक डाकघर से दूसरे डाकघर में ट्रांसफर कर सकता है।
  • हालांकि ट्रांसफर के लिए निर्धारित आवेदन प्रक्रिया पूरी करनी होती है और डॉक्यूमेंट्स का वेरिफिकेशन जरूरी होता है।

सवाल- क्या किसान विकास पत्र में समय से पहले पैसा निकाला जा सकता है?

जवाब- KVP में एक लॉक-इन अवधि होती है। निवेश के कम-से-कम 30 महीने बाद ही आंशिक या पूर्ण निकासी की अनुमति मिलती है। कुछ विशेष परिस्थितियों में समय से पहले निकासी की अनुमति दी जा सकती है, जैसे-

  • निवेशक की मृत्यु
  • अदालत के आदेश पर
  • संयुक्त खाते के किसी सदस्य की मृत्यु

सवाल- किसान विकास पत्र पर टैक्स नियम क्या हैं?

जवाब- KVP में टैक्स से जुड़े नियम निवेश से पहले समझना जरूरी है।

  • धारा 80C के तहत टैक्स छूट नहीं मिलती है।
  • इसमें मिलने वाला ब्याज पूरी तरह टैक्सेबल होता है।
  • हर साल ब्याज पर 10% TDS काटा जाता है।
  • ब्याज निवेशक की आय में जोड़ा जाता है।
  • हालांकि इसकी मैच्योरिटी पर TDS नहीं काटा जाता है।
  • इसलिए निवेश से पहले अपनी टैक्स योजना बनाना जरूरी है।

सवाल- किसान विकास पत्र में निवेश करने की प्रक्रिया क्या है?

जवाब- इसके लिए कुछ स्टेप्स हैं। आइए इसे एक-एक करके समझते हैं। ग्राफिक में देखिए-

विस्तार से समझें-

सबसे पहले आवेदन फॉर्म (Form A) लें और उसमें आवश्यक जानकारी भरें। फॉर्म भरकर डाकघर या बैंक में जमा करें। अगर निवेश एजेंट के जरिए हो रहा है तो एजेंट को Form A1 भरना होगा। ये फॉर्म ऑनलाइन भी उपलब्ध है। KYC प्रक्रिया जरूरी है, जिसके लिए पहचान और पते का प्रमाण जमा करना होगा। दस्तावेजों के वेरिफिकेशन के बाद भुगतान करना होगा।

भुगतान नकद, चेक, पे ऑर्डर या डिमांड ड्राफ्ट से किया जा सकता है। भुगतान पूरा होने पर तुरंत KVP सर्टिफिकेट मिल जाएगा। अगर भुगतान चेक या ड्राफ्ट से है तो सर्टिफिकेट बाद में मिलेगा। इसे संभालकर रखना जरूरी है, क्योंकि मैच्योरिटी पर इसकी जरूरत पड़ेगी। चाहें तो ईमेल से सर्टिफिकेट मंगाने का विकल्प भी है।

सवाल- किसान विकास पत्र और फिक्स डिपॉजिट (FD) में क्या अंतर है?

जवाब- किसान विकास पत्र (KVP) और बैंक फिक्स डिपॉजिट (FD), दोनों सुरक्षित निवेश विकल्प माने जाते हैं, लेकिन इनके नियम और लाभ अलग होते हैं। KVP एक सरकारी बचत योजना है, जिसमें तय अवधि पूरी होने पर निवेश की गई राशि लगभग दोगुनी हो जाती है। इसमें निवेश अवधि लंबी होती है और टैक्स छूट नहीं मिलती है।

वहीं FD बैंक द्वारा दी जाने वाली निवेश सुविधा है, जिसमें आमतौर पर एक निश्चित अवधि के लिए एकमुश्त राशि जमा की जाती है और ब्याज दर बैंक तय करता है।

FD में टैक्स सेविंग FD का विकल्प भी मिलता है, जबकि KVP में केवल सुरक्षित और निश्चित रिटर्न मिलता है।

……………… ये खबर भी पढ़िए आपका पैसा- क्या आप भी हैं किसी के लोन गारंटर:उधारकर्ता ने लोन नहीं चुकाया तो आपको भरना पड़ेगा, इसलिए ये 6 सावधानियां हैं जरूरी

लोन गारंटर बनना सिर्फ एक फॉर्मेलिटी भर नहीं है। इसके साथ कई बड़ी जिम्मेदारियां भी आती हैं। अगर उधारकर्ता समय पर EMI (इक्वेटेड मंथली इंस्टॉलमेंट) नहीं चुकाता है तो आपका क्रेडिट स्कोर खराब हो सकता है। बैंक या फाइनेंशियल कंपनी सीधे आपसे वसूली कर सकती है। आगे पढ़िए…
खबरें और भी हैं…
WhatsApp
Facebook
Twitter
LinkedIn

Leave a Reply

Your email address will not be published. Required fields are marked *

हेल्थ & फिटनेस

विज्ञापन

राजनीति

लेटेस्ट टॉप अपडेट

ग्लोबल करेंसी अपडेट

Provided by IFC Markets

Live Cricket

सच्चाई की दहाड़

ब्रेकिंग खबरें सीधे अपने ईमेल पर पाने के लिए रजिस्टर करें।

You have been successfully Subscribed! Ops! Something went wrong, please try again.